
Découvrez les polices d'assurance voyage TD
Consultez notre analyse détaillée de l'assurance voyage TD afin de trouver la couverture la plus avantageuse pour les voyageurs en solo et les familles.
En bref
- L’assurance voyage TD peut être incluse avec certaines cartes ou souscrite dans une police distincte.
- Les protections d’une carte TD et d’un contrat autonome ne sont pas automatiquement identiques.
- Avant le départ, vérifiez le certificat exact, les exigences de paiement, les limites d’âge et les conditions médicales.
L’assurance voyage TD propose aux voyageurs canadiens de nombreuses options pour protéger leurs voyages, allant de la couverture incluse avec certaines cartes de crédit à des formules complètes autonomes. Que vous ayez besoin d’une couverture médicale d’urgence, d’une assurance annulation de voyage ou d’une assurance bagages, le fait de bien comprendre les offres de TD peut vous aider à choisir la protection la mieux adaptée à vos besoins en matière de voyage.
La Banque TD propose des assurances voyage par le biais de deux canaux principaux : des garanties automatiques associées à certaines cartes de crédit de voyage, et des contrats d’assurance autonomes que tout client du Groupe Banque TD peut souscrire. Chaque option présente des limites de couverture, des conditions d’admissibilité et des structures tarifaires différentes.
En date d’octobre 2026, l’assurance voyage TD s’offre de deux façons. Certaines cartes de crédit TD incluent une couverture médicale d’urgence de 2 à 5 millions de dollars pendant 10 à 31 jours avant 65 ans, et 4 jours à 65 ans ou plus. Les formules autonomes Voyage unique et annuelle vont jusqu’à 10 millions de dollars.
Sources : TD Assurance, régimes d'assurance voyage (noms des régimes, plafond médical d'urgence de 10 millions de dollars, durées maximales de voyage et questionnaire médical dès 60 ans), et sommaires d'assurance des cartes de crédit TD offerts sur cette page pour les montants et durées de couverture des cartes. Consultées le 27 octobre 2026.
L’avis de Ratesopedia
En 2026, l’assurance voyage TD se distingue toujours par sa double approche : les titulaires de carte de crédit bénéficient d’une couverture automatique sans avoir à souscrire de police distincte, tandis que les formules autonomes offrent des plafonds plus élevés et une protection personnalisable. La couverture des soins médicaux d’urgence peut atteindre 10 millions de dollars, un montant nettement supérieur à celui pris en charge par les régimes d’assurance maladie provinciaux à l’étranger. Il convient notamment de noter que la formule annuelle de TD pourrait permettre aux grands voyageurs de réaliser des économies par rapport à l’achat de polices pour chaque voyage.
Options d’assurance voyage TD
TD propose deux formules distinctes d’assurance voyage. La première comprend une couverture automatique incluse avec certaines cartes de crédit TD, qui ne nécessite aucun achat supplémentaire. La seconde consiste en des contrats d’assurance voyage autonomes proposés aux clients du Groupe Banque TD, établis par la Compagnie d’assurance vie TD et la Compagnie d’assurance habitation et automobile TD.
L’assurance voyage liée à votre carte de crédit s’applique lorsque vous remplissez certaines conditions, comme le fait de régler au moins 75 % du coût de votre voyage avec votre carte. Les formules autonomes nécessitent une souscription distincte et, selon le type de formule, un questionnaire médical pour les voyageurs âgés de 60 ans ou plus.
Global Excel Management Inc. et sa filiale CanAm Insurance Services gèrent ces deux types d’assurance voyage TD, offrant une assistance d’urgence et un service de traitement des sinistres 24 heures sur 24, 7 jours sur 7.
Couverture par carte de crédit
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
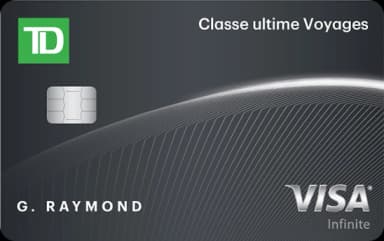
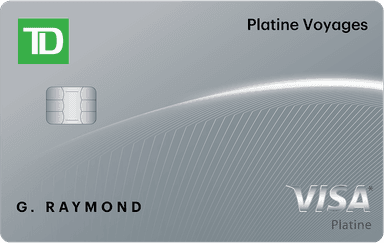
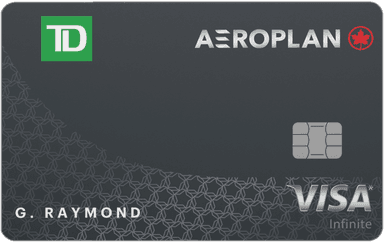
Les cartes de crédit TD, qui vont des cartes Visa de base aux produits Visa Infinite haut de gamme comme la Carte Visa Infinite TD Aéroplan, offrent différents niveaux d’assurance voyage. Les cartes de niveau supérieur proposent généralement une couverture plus complète et des durées de couverture plus longues.
- Activation automatique : la couverture prend effet dès que vous remplissez les conditions spécifiques à la carte, par exemple lorsque vous réglez votre voyage avec cette carte
- Sans prime supplémentaire : cette assurance est offerte aux titulaires de carte sans frais supplémentaires, hormis la cotisation annuelle de la carte
- Plusieurs types de couverture : la plupart des cartes proposent plusieurs types d'assurance, allant des urgences médicales aux retards de bagages
- Couverture familiale : les membres de la famille admissibles voyageant avec le titulaire de la carte peuvent bénéficier d'une couverture au titre de la même police
Formules vendues séparément
Les formules d’assurance voyage autonomes de TD offrent une couverture personnalisable aux voyageurs qui souhaitent bénéficier d’une protection indépendante des conditions liées à leur carte de crédit. Ces formules s’adaptent aux voyages ponctuels, aux voyages multiples tout au long de l’année ou à une couverture spécifique en cas d’annulation de voyage.
- Formule « Voyage unique » : couvre un seul voyage avec une garantie d'assurance médicale d'urgence pouvant atteindre 10 millions de dollars
- Formule annuelle : permet d'effectuer un nombre illimité de voyages pendant un an, avec des durées maximales au choix de 4, 9, 16 ou 30 jours (Régime d'assurance médicale multi-voyage) ou 22, 30 ou 60 jours (Régime d'assurance multi-voyage tout compris)
- Assurance annulation de voyage : couvre les frais de voyage non remboursables si des événements médicaux ou non médicaux admissibles entraînent l'annulation du voyage
- Complément de couverture : prolonge l'assurance voyage existante ou ajoute une couverture lorsque les frais de voyage dépassent les limites du contrat actuel
Types d’assurance liée à la carte de crédit
Les cartes de crédit TD proposent jusqu’à huit types d’assurance voyage différents, selon le niveau de la carte. Comprendre ce que couvre chaque type d’assurance vous aide à identifier les lacunes et à déterminer si une assurance complémentaire est utile dans votre situation.
Assurance médicale de voyage
L’assurance médicale de voyage couvre les frais médicaux d’urgence admissibles lorsque vous voyagez en dehors de votre province ou territoire de résidence. Les régimes d’assurance maladie provinciaux n’offrent généralement qu’une couverture minimale, voire aucune couverture, pour les frais médicaux engagés à l’étranger.
| Niveau de carte | Montant de la couverture | Durée du voyage (moins de 65 ans) | Durée du voyage (65 ans et plus) |
|---|---|---|---|
| Carte Visa Infinite TD Classe ultime Voyages | Jusqu’à 2 millions de dollars | 21 jours | 4 jours |
| Carte Visa Infinite Privilège TD Aéroplan | Jusqu’à 5 millions de dollars | 31 jours | 4 jours |
| Carte Visa Infinite TD Remises | Jusqu’à 2 millions de dollars | 10 jours | 4 jours |
| Carte Visa Infinite TD Aéroplan | Jusqu’à 2 millions de dollars | 21 jours | 4 jours |
La couverture prend généralement effet le jour où vous quittez votre province ou territoire de résidence. Le jour du départ et le jour du retour comptent chacun pour une journée complète dans le calcul de votre limite de couverture.
Couverture en cas d’annulation de voyage
L’assurance annulation de voyage rembourse les frais de voyage non remboursables lorsque des urgences médicales ou non médicales admissibles vous obligent à annuler votre voyage avant le départ. Pour bénéficier de cette couverture, vous devez régler au moins 75 % du coût de votre voyage avec votre carte de crédit TD et accumuler les points Aéroplan associés, le cas échéant.
La carte Visa Infinite* TD Classe ultime Voyages offre une couverture pouvant atteindre 1 500 $ par personne en cas d’annulation de voyage, avec un plafond de 5 000 $ pour l’ensemble des voyageurs participant au même voyage couvert.
Assurance interruption de voyage
L’assurance interruption de voyage couvre les frais engagés lorsque vous devez écourter votre séjour et rentrer chez vous en raison d’une urgence. Cela comprend les prestations non utilisées de votre voyage ainsi que les frais de transport supplémentaires engagés pour rentrer chez vous.
La plupart des cartes Visa Infinite de TD offrent une couverture pouvant aller jusqu’à 5 000 $ par personne en cas d’interruption de voyage, avec un plafond de 25 000 $ pour l’ensemble des voyageurs participant au même voyage. Ce montant de couverture dépasse la limite habituelle en matière d’annulation de voyage.
Assurance bagages
L’assurance bagages retardés ou perdus vous permet de financer l’achat de produits de première nécessité lorsque vos bagages enregistrés n’arrivent pas en même temps que vous. La couverture s’applique lorsque vos bagages sont retardés au-delà d’un délai déterminé ou déclarés perdus par la compagnie aérienne.
- Bagages retardés : jusqu'à 1 000 $ par personne pour les achats de première nécessité lorsque les bagages sont retardés de plus de 4 à 6 heures, selon la carte
- Bagages perdus : jusqu'à 1 000 à 2 500 dollars par personne lorsque le transporteur déclare les bagages définitivement perdus
- Achats admissibles : vêtements, articles de toilette et autres articles de première nécessité pendant la période où vos bagages sont perdus
- Condition de paiement du voyage : au moins 75 % du coût du voyage doit être réglé avec votre carte de crédit TD ou les points associés
Couverture en cas de retard de vol
L’assurance retard de vol s’applique lorsque votre départ est retardé de plus de quatre heures. Cette couverture rembourse les frais admissibles liés aux repas, à l’hébergement et aux articles de première nécessité engagés pendant le retard.
La couverture varie entre 500 $ et 1 000 $ par personne, selon le niveau de votre carte. La carte Visa TD Platine Voyages couvre jusqu'à 500 $ lorsqu'un vol est retardé de plus de 4 heures.
Assurance pour les véhicules de location
L’assurance collision et dommages pour les véhicules de location couvre votre véhicule de location en cas de collision, de vol ou de dommages pendant une période maximale de 48 jours consécutifs. Vous devez régler la totalité du coût de la location par carte bancaire et refuser l’assurance collision proposée par l’agence de location.
Mesures de protection supplémentaires
Les cartes de crédit TD offrent plusieurs protections supplémentaires en matière de voyage, en plus de la couverture médicale et de voyage de base. Celles-ci comprennent une assurance accidents de transport en commun pouvant atteindre 500 000 $, une assurance contre le vol dans les hôtels ou les motels pouvant atteindre 2 500 $, ainsi que des services d’assistance voyage d’urgence disponibles 24 heures sur 24, 7 jours sur 7.
Certaines cartes proposent également une assurance pour les appareils mobiles couvrant jusqu’à 1 000 $ en cas de perte, de vol, de dommages accidentels ou de panne mécanique des appareils admissibles. La protection « Sécurité des achats » et la garantie prolongée peuvent couvrir les articles achetés avec votre carte.
Les formules vendues séparément en détail
Les formules d’assurance voyage autonomes de TD s’adressent aux voyageurs qui ont besoin d’une couverture indépendante des conditions liées à leur carte de crédit, qui souhaitent bénéficier de plafonds de couverture plus élevés ou qui voyagent suffisamment souvent pour tirer parti d’une protection annuelle.
Formule Voyage unique
La formule « Voyage unique » offre une couverture médicale d’urgence en voyage pouvant atteindre 10 millions de dollars pour un seul voyage couvert. Cette formule s’adresse aux voyageurs individuels, aux familles ou aux groupes voyageant ensemble en dehors de leur province ou territoire de résidence.
- Montant de la couverture : jusqu'à 10 millions de dollars pour les frais médicaux d'urgence admissibles engagés pendant votre voyage
- Rapatriement des enfants à charge : aide à l'organisation et au financement du retour des enfants à charge si vous êtes confronté à une urgence médicale
- Rapatriement d'animaux de compagnie : couverture pour le rapatriement d'animaux de compagnie au Canada si une urgence médicale vous empêche de vous en occuper
- Accompagnant : prise en charge des frais de transport et d'hébergement d'une personne qui vous accompagne en cas d'urgence médicale grave
Ce contrat comprend une assistance d’urgence par téléphone disponible 24 heures sur 24, 7 jours sur 7, partout dans le monde. Vous pouvez déclarer vos sinistres en ligne ou par téléphone auprès de l’administrateur.
Formule annuelle (multi-voyage)
La formule annuelle est idéale pour les grands voyageurs, car elle couvre un nombre illimité de séjours sur une période d’un an. Lors de la souscription, vous choisissez la durée maximale de vos séjours : 4, 9, 16 ou 30 jours (Régime d'assurance médicale multi-voyage) ou 22, 30 ou 60 jours (Régime d'assurance multi-voyage tout compris).
Chaque voyage ne doit pas dépasser la durée maximale que vous avez choisie, et la couverture prend effet à chaque fois que vous quittez votre province ou territoire de résidence. Cette formule comprend la même couverture médicale d’urgence de 10 millions de dollars ainsi que les mêmes prestations supplémentaires que la formule « Voyage unique ».
| Durée maximale du voyage | Limite annuelle de voyages | Idéal pour |
|---|---|---|
| 4, 9, 16 ou 30 jours (Régime d'assurance médicale multi-voyage ; 4, 9 ou 16 jours dès 80 ans) | Voyages illimités | Voyages fréquents quand vous n'avez besoin que de la couverture médicale d'urgence |
| 22, 30 ou 60 jours (Régime d'assurance multi-voyage tout compris ; 22 ou 30 jours dès 60 ans) | Voyages illimités | Séjours plus longs, avec en plus l'annulation, l'interruption et les bagages |
Les tarifs et les conditions peuvent varier selon les établissements financiers. Si vous voyagez plus de deux fois par an, une formule annuelle revient généralement moins cher que l’achat de plusieurs polices d’assurance voyage à l’unité.
Assurance annulation de voyage
L’assurance autonome « Annulation et interruption de voyage » protège votre investissement financier dans les frais de voyage non remboursables. La Compagnie d’assurance vie TD assure la couverture pour les causes médicales, tandis que la Compagnie d’assurance habitation et automobile TD prend en charge les causes non médicales.
Cette assurance couvre les urgences médicales admissibles qui empêchent le voyage, ainsi que certains événements non médicaux, tels que les catastrophes naturelles survenant à votre destination, une convocation pour faire partie d’un jury ou la perte d’emploi due à une restructuration de l’entreprise.
Conditions d’admissibilité et restrictions
L’assurance voyage TD est soumise à des conditions d’admissibilité spécifiques et à des limites de couverture. En prenant connaissance de ces conditions, vous pourrez déterminer si cette couverture répond à vos besoins et identifier les situations dans lesquelles vous pourriez avoir besoin d’une protection supplémentaire.
Restrictions d’âge
L’âge a une incidence significative sur la durée de la couverture d’assurance médicale de voyage. Les voyageurs de moins de 65 ans bénéficient généralement de périodes de couverture plus longues, tandis que ceux âgés de 65 ans et plus voient leur couverture automatique offerte par les cartes de crédit réduite.
L’assurance médicale de voyage liée à une carte de crédit couvre généralement les voyageurs de moins de 65 ans pour une durée de 10 à 31 jours, selon la carte. Dès que vous ou votre conjoint atteignez l’âge de 65 ans, la couverture est généralement réduite à quatre jours par voyage.
Pour les contrats autonomes offerts aux clients de la Banque TD, le questionnaire médical est exigé de 60 à 64 ans pour les voyages de 30 jours ou plus, et pour tous les voyages dès 65 ans. De 65 à 74 ans, vous pouvez vous en passer pour un voyage de 17 jours ou moins, ce qui peut changer votre prime et votre période de stabilité pour les affections préexistantes (TD, consulté le 9 novembre 2026). Ces questionnaires permettent d’évaluer les affections préexistantes et contribuent à déterminer l’admissibilité ainsi que le montant des primes.
Conditions préexistantes
Les affections préexistantes constituent le motif le plus fréquent de refus de prise en charge. Les polices d’assurance voyage de TD comportent des définitions précises des affections préexistantes et des délais de stabilité.
- Cas instables : les pathologies pour lesquelles le traitement, la médication ou les symptômes ont évolué au cours de la période de stabilité sont généralement exclues
- Obligation de déclaration : le fait de ne pas déclarer fidèlement vos antécédents médicaux peut entraîner le rejet de votre demande d'indemnisation, même si l'affection semble sans rapport avec celle-ci
- Consultations chez des spécialistes : les consultations récentes chez des spécialistes pour de nouveaux symptômes peuvent avoir une incidence sur votre admissibilité à la couverture
- Modifications du traitement : toute modification des prescriptions pendant la période de stabilité pourrait entraîner des exclusions
Veuillez lire attentivement votre attestation d’assurance afin de bien comprendre comment les conditions préexistantes s’appliquent à votre situation. Chaque contrat définit les périodes de stabilité de manière différente.
Limites de durée des voyages
La durée maximale du voyage varie en fonction du type d’assurance et de votre âge. La couverture offerte par les cartes de crédit s’étend généralement de 4 à 31 jours pour l’assurance médicale d’urgence, selon le niveau de la carte et votre âge.
Les formules annuelles autonomes vous permettent de choisir une durée maximale de séjour de 4, 9, 16 ou 30 jours (Régime d'assurance médicale multi-voyage) ou 22, 30 ou 60 jours (Régime d'assurance multi-voyage tout compris). Chaque séjour doit respecter la durée que vous avez choisie, mais vous pouvez effectuer un nombre illimité de séjours au cours de l’année de couverture.
Activation de la couverture
L’assurance voyage liée à une carte de crédit nécessite certaines démarches pour que la couverture soit effective. La plupart des prestations exigent que vous régliez au moins 75 % du coût de votre voyage avec votre carte de crédit TD, tandis que certaines couvertures exigent un paiement intégral.
- Seuil de prise en charge : pour bénéficier de la plupart des garanties, vous devez régler au moins 75 % des frais de voyage admissibles avec votre carte
- Obligation de paiement intégral : l'assurance accident de transport public exige un paiement intégral par carte
- Utilisation des points : les voyages réglés avec des points Récompenses TD ou des points Aéroplan peuvent être pris en compte dans le calcul des seuils de paiement
- Statut du compte : votre compte doit être ouvert, actif et en règle au moment où les sinistres surviennent
Comment se positionne TD par rapport à la concurrence
En comparant l’assurance voyage TD à celle d’autres prestataires canadiens, vous pourrez déterminer si la couverture de TD répond à vos besoins ou si d’autres options pourraient s’avérer plus avantageuses dans votre situation particulière.
| Fournisseur | Plafond des soins médicaux d’urgence | Restrictions d’âge | Assistance 24 heures sur 24, 7 jours sur 7 |
|---|---|---|---|
| Assurance voyage TD | Jusqu’à 10 millions de dollars | Réduction des durées de couverture à partir de 65 ans | Inclus |
| Allianz Canada | 10 millions de dollars | Questionnaire médical pour les personnes âgées de 65 ans et plus | Inclus |
| Manuvie | 10 millions de dollars | Aucune limite d’âge | Inclus avec StandbyMD |
| Croix Bleue | 10 millions de dollars | Questionnaire médical pour les personnes âgées de 60 ans et plus | Inclus |
La couverture médicale d’urgence de 10 millions de dollars proposée par TD est conforme aux normes du secteur en matière de contrats autonomes. La double stratégie de la société, qui consiste à associer l’assurance à des cartes de crédit tout en proposant des contrats autonomes, offre une flexibilité dont certains concurrents ne disposent pas.
Les tarifs et les conditions peuvent varier d’un établissement financier à l’autre. Pour obtenir une comparaison des coûts la plus précise possible, il est recommandé de comparer les devis de primes réels en fonction de votre âge, de la durée de votre voyage et de votre destination.
Avantages des cartes de crédit
L’assurance voyage intégrée aux cartes de crédit TD offre une commodité que les polices autonomes ne peuvent égaler. Les titulaires de carte bénéficient d’une couverture automatique dès lors qu’ils atteignent certains seuils de dépenses, ce qui leur évite d’avoir à souscrire des polices distinctes pour chaque voyage.
- Aucun achat séparé n'est nécessaire : la couverture s'active automatiquement lorsque vous réglez les frais de voyage admissibles avec votre carte
- Plusieurs types d'assurance : la plupart des cartes proposent plusieurs types de couverture, allant des urgences médicales à la protection des bagages
- Pas de prime supplémentaire : les frais d'assurance sont inclus dans les frais annuels de la carte
- Couverture familiale : les membres de la famille admissibles voyageant avec le titulaire de la carte bénéficient d'une couverture
Avantages des formules vendues séparément
Les formules autonomes offrent des plafonds de couverture plus élevés et des durées de voyage plus longues que la plupart des avantages proposés par les cartes de crédit. L’option de formule annuelle convient particulièrement aux grands voyageurs qui effectuent plusieurs voyages chaque année.
La couverture complémentaire de TD vous permet d’étendre votre assurance existante ou d’ajouter une protection lorsque les frais de voyage dépassent les limites de votre contrat actuel. Cette flexibilité permet aux voyageurs de personnaliser leur couverture sans avoir à souscrire de nouvelles polices.
À qui s’adresse TD ?
L’assurance voyage TD convient particulièrement à certains profils de voyageurs. En déterminant si votre situation correspond aux points forts de TD, vous pourrez mieux évaluer si leur couverture répond à vos besoins, et la comparer à d’autres assurances offertes au Canada.
- Titulaires de cartes de crédit TD : les titulaires actuels peuvent bénéficier de la couverture incluse sans avoir à souscrire de contrat d'assurance distinct
- Pour les grands voyageurs : l'abonnement annuel pourrait vous permettre de faire des économies si vous effectuez plus de deux voyages par an
- Familles : la couverture s'étend aux membres de la famille admissibles voyageant avec le titulaire principal de la carte
- Clients du Groupe Banque TD : le regroupement des assurances avec les relations bancaires existantes peut simplifier les démarches administratives
- Voyageurs de moins de 65 ans : les périodes de couverture automatique plus longues profitent aux jeunes voyageurs titulaires de cartes de crédit haut de gamme
Envisagez d’autres solutions si
- Si vous avez 65 ans ou plus : la couverture offerte par les cartes de crédit est réduite à quatre jours, ce qui rend intéressant de comparer les polices d'assurance autonomes proposées par des assureurs adaptés aux seniors
- Vous souffrez d'affections préexistantes complexes : les assureurs spécialisés dans la couverture médicale à haut risque pourraient vous proposer de meilleures conditions
- Vous effectuez des séjours prolongés : si vos séjours dépassent régulièrement 60 jours, vous pourriez avoir besoin d'une assurance spéciale pour les « snowbirds »
- Vous ne possédez pas de carte de crédit TD : il est désormais possible de souscrire une police d'assurance autonome auprès de n'importe quel assureur sans bénéficier d'une couverture liée à une carte
Avant d’opter pour l’assurance voyage TD, comparez les devis concrets proposés par plusieurs prestataires en fonction de votre âge, de la durée de votre voyage, de votre destination et de vos antécédents médicaux. En comparant les cartes de crédit proposant différentes formules d’assurance, vous pourriez trouver une offre plus avantageuse adaptée à vos habitudes de voyage.
En résumé
L’assurance voyage TD offre aux voyageurs canadiens une protection flexible, à la fois par le biais des avantages liés aux cartes de crédit et de polices autonomes. Cette double approche convient à différents types de voyageurs : les titulaires de carte bénéficient d’une couverture automatique lorsqu’ils règlent leurs voyages avec leur carte, tandis que les polices autonomes offrent des plafonds plus élevés et une protection annuelle personnalisable.
La couverture médicale d’urgence, qui s’élève à 10 millions de dollars, dépasse celle offerte par les régimes provinciaux de santé à l’étranger, comblant ainsi une lacune importante pour les voyageurs canadiens. Les différentes options proposées, allant de la couverture pour un seul voyage à la couverture annuelle avec diverses durées maximales, s’adaptent à toutes les fréquences de voyage et à tous les budgets.
Avant de souscrire, lisez attentivement votre attestation d’assurance afin de bien comprendre les exclusions relatives aux conditions préexistantes, les conditions d’activation de la couverture et les restrictions liées à l’âge. Si vous voyagez fréquemment, calculez si la formule annuelle vous permet de réaliser des économies par rapport aux polices pour un seul voyage. Pour les titulaires d’une carte de crédit TD, il est utile de savoir quelles couvertures s’activent automatiquement et lesquelles nécessitent la souscription d’une protection supplémentaire afin d’éviter toute lacune. Restez informé des dernières offres en vous inscrivant à notre infolettre.
Assurance voyage TD – FAQ
Quels sont les différents types d’assurance voyage proposés par TD ?
TD propose des assurances voyage par le biais de deux canaux : une couverture automatique incluse avec certaines cartes de crédit TD, et des contrats autonomes accessibles aux clients du Groupe Banque TD. La couverture liée aux cartes de crédit comprend une assurance médicale de voyage, une assurance annulation de voyage, une assurance bagages et une assurance retard de vol. Les contrats autonomes comprennent des assurances « voyage unique », « annuelle » et « annulation de voyage », avec une couverture médicale d’urgence pouvant atteindre 10 millions de dollars.
Quel est le montant pris en charge par l’assurance voyage TD en cas d’urgence médicale ?
L’assurance voyage autonome de TD offre une couverture médicale d’urgence pouvant atteindre 10 millions de dollars. La couverture médicale de voyage offerte par les cartes de crédit varie entre 2 et 5 millions de dollars, selon le niveau de votre carte. La carte Visa Infinite Privilège TD Aéroplan offre la couverture la plus élevée des cartes TD : jusqu'à 5 millions de dollars pour les 31 premiers jours avant 65 ans (4 jours si vous ou votre conjoint avez 65 ans ou plus). La carte Visa TD Platine Voyages (89 $) n'inclut ni assurance médicale de voyage ni assurance annulation ; TD les offre en option payante.
Qui est admissible à l’assurance voyage TD ?
Les clients du Groupe Banque TD peuvent souscrire des contrats d’assurance voyage autonomes. L’assurance voyage liée à la carte de crédit est accessible aux titulaires d’une carte de crédit TD qui remplissent certaines conditions, comme le fait de régler au moins 75 % des frais de voyage avec leur carte. L’âge influe sur la durée de la couverture : les voyageurs de moins de 65 ans bénéficient d’une couverture plus longue, tandis que ceux âgés de 65 ans et plus bénéficient généralement d’une couverture automatique de quatre jours via leur carte de crédit. Les contrats autonomes exigent de remplir un questionnaire médical pour les voyageurs âgés de 60 ans ou plus.
Comment l’assurance voyage TD traite-t-elle les affections préexistantes ?
L’assurance voyage TD prévoit des exclusions relatives aux affections préexistantes, telles que définies dans le certificat d’assurance de chaque police. En règle générale, ces affections doivent être stables pendant une période déterminée avant le départ. Tout changement dans le traitement, la médication ou les symptômes survenant pendant cette période de stabilité peut entraîner des exclusions de couverture. Des questionnaires médicaux permettent d’évaluer les affections préexistantes pour les polices autonomes, en particulier pour les voyageurs âgés de 60 ans et plus.
Quelle est la durée maximale du voyage couverte par l’assurance voyage TD ?
L’assurance médicale de voyage liée à une carte de crédit couvre les séjours d’une durée comprise entre 4 et 31 jours, selon le niveau de votre carte et votre âge. La carte Visa Infinite Privilège TD Aéroplan offre une couverture de 31 jours pour les voyageurs de moins de 65 ans. Les formules annuelles autonomes proposent des durées de séjour maximales de 4, 9, 16 ou 30 jours (Régime d'assurance médicale multi-voyage) ou 22, 30 ou 60 jours (Régime d'assurance multi-voyage tout compris), que vous choisissez au moment de la souscription. Les formules pour un seul voyage peuvent couvrir des durées plus longues en fonction de vos besoins spécifiques.
Comment puis-je activer l’assurance voyage liée à ma carte de crédit TD ?
La plupart des assurances voyage liées aux cartes de crédit TD exigent que vous régliez au moins 75 % du coût de votre voyage avec votre carte de crédit TD ou que vous utilisiez les points de fidélité associés. L’assurance accident de voyage des transporteurs publics exige que le paiement soit effectué intégralement avec votre carte. Votre compte doit être ouvert, actif et en règle au moment où vous avez besoin de la couverture. Veuillez consulter le certificat d’assurance de votre carte pour connaître les conditions exactes d’activation.
La Banque TD propose-t-elle des formules d’assurance voyage annuelles ?
TD propose des formules annuelles qui couvrent un nombre illimité de voyages sur une période d’un an, avec une durée maximale de 4, 9, 16 ou 30 jours (Régime d'assurance médicale multi-voyage) ou 22, 30 ou 60 jours (Régime d'assurance multi-voyage tout compris) par voyage. Ces formules comprennent une couverture médicale d’urgence pouvant atteindre 10 millions de dollars, ainsi que des prestations pour le rapatriement des enfants à charge, le rapatriement des animaux de compagnie et l’accompagnement au chevet du patient. Pour les voyageurs fréquents, une formule annuelle revient généralement moins cher que l’achat de plusieurs polices de voyage à l’unité.
Qu’est-ce que l’assurance voyage complémentaire TD ?
L’assurance complémentaire TD complète votre couverture médicale de voyage existante ou ajoute une protection en cas d’annulation de voyage lorsque le coût de votre voyage dépasse les limites de votre contrat actuel. La couverture prend effet à l’expiration de votre contrat actuel. Vous devez vérifier auprès de votre assureur initial que votre couverture est admissible à cette assurance complémentaire. La couverture complémentaire de TD peut offrir des prestations et des conditions différentes de celles de votre police d’assurance initiale.
Qui assure l’assurance voyage TD ?
La Compagnie d’assurance vie TD assure l’assurance médicale de voyage TD, qu’il s’agisse de formules pour un seul voyage ou de formules annuelles, ainsi que les causes médicales couvertes par l’assurance annulation de voyage. La Compagnie d’assurance habitation et automobile TD assure les causes non médicales couvertes par l’assurance annulation de voyage, ainsi que les garanties relatives aux bagages et aux retards de vol. Global Excel Management Inc. et CanAm Insurance Services administrent ces formules et fournissent une assistance d’urgence 24 heures sur 24, 7 jours sur 7.
Comment puis-je faire une déclaration de sinistre auprès de l’assurance voyage TD ?
Vous pouvez soumettre vos demandes d’indemnisation au titre de l’assurance voyage TD via le portail de gestion des sinistres en ligne ou par téléphone auprès de l’administrateur. Conservez tous vos reçus, documents médicaux et justificatifs de paiement du voyage. Contactez immédiatement la ligne d’assistance d’urgence de TD, disponible 24 heures sur 24 et 7 jours sur 7, en cas d’urgence médicale à l’étranger, car certains traitements peuvent nécessiter une autorisation préalable. Consultez votre certificat d’assurance pour connaître les délais de dépôt des demandes d’indemnisation et les documents requis.
L’assurance voyage TD convient-elle aux voyageurs de 65 ans et plus ?
La couverture médicale de voyage liée à une carte de crédit TD passe à quatre jours par voyage dès que vous ou votre conjoint atteignez 65 ans, ce qui ne suffit pas pour un séjour prolongé ou un voyage de type « snowbird ». Les formules autonomes de TD restent accessibles, mais elles exigent un questionnaire médical pour tous les voyages dès 65 ans (de 60 à 64 ans, seulement pour un voyage de 30 jours ou plus) et peuvent coûter plus cher selon vos antécédents de santé. Si vous voyagez plusieurs semaines à la fois, comparez les tarifs autonomes de TD avec des options comme les garanties d’assurance voyage RBC avant de souscrire, car les conditions pour les voyageurs plus âgés varient selon l’assureur. Déclarez toujours l’ensemble de vos antécédents médicaux pour éviter un refus de réclamation.