Les meilleures cartes de crédit au Canada
Chargement de l’article…
Pour trouver la meilleure carte de crédit au Canada, il faut d’abord déterminer ce qui compte le plus pour vous : des remises en argent sur vos courses, des récompenses de voyage ou des frais réduits. Avec des centaines d’options proposées par les grandes banques et les principaux émetteurs, le choix de la carte idéale dépend de vos habitudes de dépenses et de vos objectifs financiers. Ce guide compare les meilleures cartes de crédit actuellement disponibles au Canada, en détaillant les offres de bienvenue, les mécanismes d’accumulation de points et les frais, afin de vous aider à faire un choix éclairé.
Tirez le meilleur parti de votre carte bancaire : comparez les cartes adaptées à vos habitudes de consommation pour profiter davantage de chaque achat.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 191,88 $ | |||
| 120 $ | |||
| 0 $ | |||
| 0 $ | |||
| 150 $ | |||
| 0 $ | |||
| 39 $ | |||
| 120 $ |
Les meilleures cartes de crédit au Canada couvrent plusieurs catégories, chacune étant conçue pour répondre à des priorités financières différentes. Que vous recherchiez des remises en argent, des points de voyage ou des taux d’intérêt bas, il est utile de bien comprendre leurs principales caractéristiques pour choisir celle qui vous convient le mieux.
| Carte | Idéal pour | Cotisation annuelle | Caractéristique principale |
|---|---|---|---|
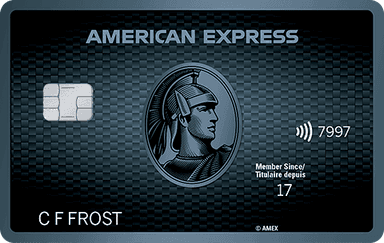
| American Express Cobalt | Récompenses globales | 15,99 $ par mois | 5 fois plus de points sur les repas et les courses |
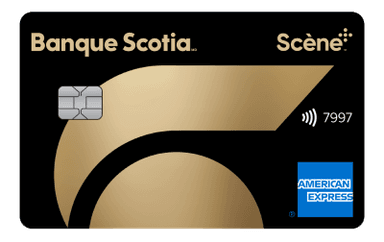
| Carte Amex Or de la Banque Scotia | Récompenses de voyage | 120 $ | Pas de frais de change |
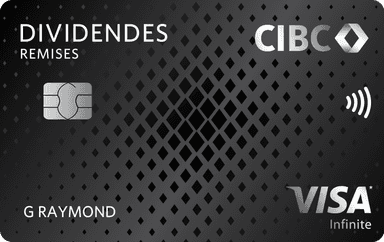
| Carte Visa Infinite CIBC avec dividendes | Remise en argent | 120 $ | 4 % de remise sur les courses et l’essence |
| Scotiabank Amex | Pas de frais annuels | 0 $ | 2x points sur les loisirs et l’essence |
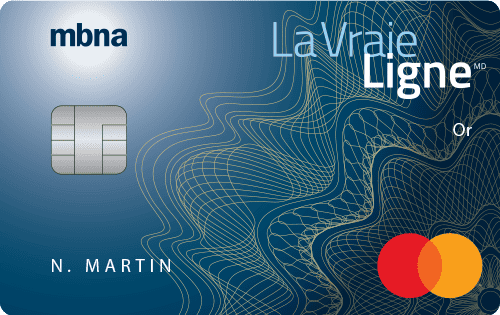
| MBNA True Line Gold | Faible taux d’intérêt | 39 $ | Taux d’achat de 10,99 % |
Les taux et les conditions peuvent varier selon les établissements financiers. Ces cartes constituent les meilleures options selon une analyse indépendante portant sur la valeur des récompenses, les frais et les avantages pour les consommateurs, en septembre 2026.
Les cartes avec remise en argent vous reversent un pourcentage de vos dépenses directement sous forme de crédit au compte ou de virement bancaire. Les meilleures offres proposent des taux plus élevés dans les catégories de dépenses courantes telles que les courses, l’essence et les repas au restaurant.
Cette carte se classe en tête dans la catégorie des cartes de remise en argent, avec un taux de 4 % sur les achats d’épicerie et d’essence, ainsi que de 2 % sur les repas au restaurant et les transports en commun. Les frais annuels de 120 $ sont offerts la première année, et la fonction « Cash Back on Demand » de la CIBC vous permet d’encaisser vos remises dès que vous atteignez un solde de seulement 10 $.
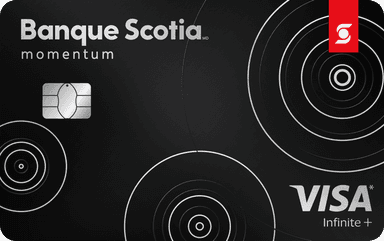
La carte Scotia Momentum offre une remise en argent de 4 % sur les courses et les factures récurrentes, de 2 % sur l’essence et les transports en commun, et de 1 % sur tous les autres achats. Avec des frais annuels de 120 $, elle convient aux ménages qui dépensent beaucoup en courses et en abonnements.
Les clients de Rogers et Fido bénéficient d’une remise de 2 % sur tous leurs achats, sans frais annuels. Les non-clients bénéficient d’une remise de 1,5 %, plus 3 % sur les achats en dollars américains, ce qui en fait une option intéressante pour les achats transfrontaliers.
Les cartes de crédit de voyage vous permettent de cumuler des points pour financer vos billets d’avion, vos séjours à l’hôtel et d’autres dépenses liées aux voyages. Les meilleures offres allient des taux de cumul avantageux à une couverture d’assurance et des options d’échange flexibles.
Largement reconnue comme la meilleure carte de crédit au Canada, la Cobalt vous permet de gagner 5 Points-privilèges par dollar dépensé en épicerie et au restaurant, jusqu’à concurrence de 2 500 $ par mois. Vous gagnez également 3 points sur les services de streaming et 2 points sur les voyages et l’essence.
Cette carte vous permet d’éviter les frais de change sur vos achats à l’étranger et comprend une assurance voyage complète. Avec des frais annuels de 150 $, elle vous permet de gagner 3 points Scene+ par dollar dépensé dans les restaurants, les loisirs et les courses alimentaires.
Gagnez jusqu’à 6 points Scene+ par dollar dépensé dans les magasins affiliés à Sobeys et 5 points sur vos achats d’épicerie, vos repas au restaurant et vos sorties ailleurs. Les frais annuels de 120 $ sont offerts la première année, et la carte ne comporte aucun frais de change.
| Carte de transport | Offre de bienvenue | Pas de frais de change | Couverture d’assurance |
|---|---|---|---|
| Amex Cobalt | Jusqu’à 15 000 points | Non | Assurance médicale de voyage complète |
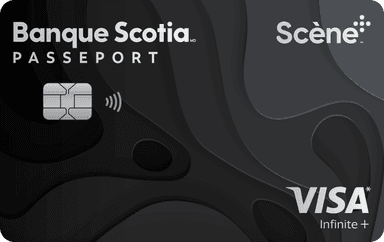
| Carte Visa Infinite +* Passeport Banque Scotia | Jusqu’à 60 000 points | Oui | Offre complète |
| Carte Amex Or de la Banque Scotia | Jusqu’à 45 000 points | Oui | Couverture étendue pour les voyages |
| Voyages TD First Class | 165 000 points | Non | Assurance standard |
Les cartes sans frais annuels conviennent à ceux qui souhaitent bénéficier de récompenses sans frais récurrents. Bien que les taux de conversion soient généralement inférieurs à ceux des cartes haut de gamme, elles constituent un bon rapport qualité-prix pour les personnes dont les dépenses sont modérées.
Cette carte sans frais permet de gagner 2 points Scene+ par dollar dépensé dans les loisirs, l’essence et les services de streaming, ainsi qu’un point pour tous les autres achats. Les nouveaux titulaires peuvent recevoir jusqu’à 5 000 points de bienvenue au cours des trois premiers mois.
Choisissez deux catégories de dépenses pour bénéficier d’une remise en argent de 2 %, et de 0,5 % sur toutes les autres dépenses. Les catégories comprennent les courses, l’essence, les repas au restaurant, les loisirs et les factures récurrentes. La carte est sans frais annuels et offre un bonus de bienvenue pouvant aller jusqu’à 100 $.
Gagnez 1,5 fois plus de points Avion sur vos courses, votre essence et certains achats, sans frais annuels. L’offre de bienvenue vous permet d’obtenir jusqu’à 11 000 points Avion après avoir atteint le montant de dépenses requis au cours des trois premiers mois.
Les cartes à faible taux d’intérêt permettent de réduire les coûts d’emprunt si vous reportez votre solde d’un mois sur l’autre. Ces cartes privilégient les taux d’intérêt bas sur les achats plutôt que les avantages, ce qui les rend particulièrement adaptées à la gestion de la dette.
Avec un taux d’intérêt de 10,99 % sur les achats, cette carte propose l’un des taux permanents les plus bas au Canada. Les frais annuels s’élèvent à 39 $, et les offres de transfert de solde comprennent des taux promotionnels pour les nouveaux titulaires.
Cette carte propose un taux d’intérêt de 13,99 % sur les achats et inclut une offre de transfert de solde à taux réduit. Les frais annuels de 29 $ sont offerts pendant les deux premières années, et les titulaires bénéficient d’une extension de garantie.
Avec un taux d’achat de 10,90 % et sans frais annuels, la carte Flexi Visa inclut également une assurance pour les appareils mobiles et des réductions sur certaines locations de voiture. Les avances de fonds sont soumises à un taux de 12,90 %, ce qui en fait une solution polyvalente pour répondre à divers besoins de crédit.
Les cartes de crédit garanties et les offres d’entrée de gamme aident les Canadiens à établir ou à améliorer leur historique de crédit. Ces cartes exigent généralement des seuils de revenus moins élevés et acceptent les demandeurs ayant un historique de crédit limité.
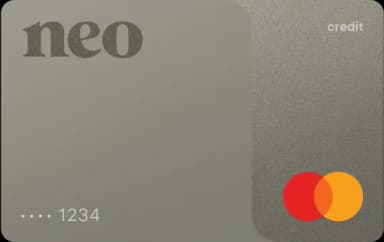
Cette carte sécurisée nécessite un dépôt initial d’au moins 50 $, qui correspondra à votre limite de crédit. Contrairement à la plupart des cartes sécurisées, elle offre des remises en argent pouvant atteindre 1 % sur l’essence et les courses, ainsi que des taux plus élevés chez les commerçants partenaires de Neo.
La plupart des cartes de crédit haut de gamme exigent une cote de crédit supérieur à 700. Les cartes d’entrée de gamme et les cartes garanties acceptent des scores à partir d’environ 600, certaines acceptant même les demandeurs qui n’ont aucun historique de crédit.
| Type de carte | Cote de crédit type | Revenu requis |
|---|---|---|
| Récompenses Premium | 725 et plus | 60 000 $ – 80 000 $ |
| Récompenses standard | 660 – 724 | 15 000 $ – 30 000 $ |
| Formule de base sans frais | 600 – 660 | 12 000 $ et plus |
| Cartes sécurisées | Pas de minimum | Variable |
Les fourchettes de cotes de crédit sont approximatives et varient selon les établissements financiers. Les conditions de revenus correspondent aux montants minimaux publiés pour les cartes courantes en septembre 2026.
Pour choisir la bonne carte de crédit, il faut que ses caractéristiques correspondent à vos habitudes financières et à vos objectifs. Tenez compte de ces facteurs pour affiner votre sélection et trouver celle qui vous convient le mieux.
La meilleure carte de crédit au Canada dépend de vos habitudes de consommation et de vos priorités. La carte American Express Cobalt offre des récompenses exceptionnelles sur les repas au restaurant et les courses alimentaires pour les utilisateurs quotidiens. Ceux qui recherchent des remises en argent profiteront du taux de 4 % offert par la carte Dividendes CIBCMD Visa Infinite* sur les produits de première nécessité. Les grands voyageurs devraient envisager la carte Visa Infinite +* Passeport Banque Scotia pour ses assurances et ses achats à l’étranger sans frais.
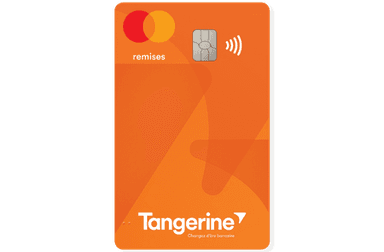
Les cartes sans frais, comme la carte American ExpressMD de la Banque ScotiaMD* et la carte de crédit Remises Tangerine, offrent un excellent rapport qualité-prix sans frais annuels. Si vous avez des soldes impayés, les cartes à faible taux d’intérêt, telles que la carte Mastercard True Line Gold de MBNA, permettent de réduire les frais d’emprunt. Ceux qui souhaitent se constituer un historique de crédit peuvent commencer par la carte MastercardMD Neo Crédit sécurisé, qui se distingue par ses conditions d’octroi accessibles et ses remises en argent.
Avant de faire une demande, examinez vos habitudes de dépenses et comparez les offres actuelles afin de trouver la carte qui vous permettra d’optimiser vos avantages. Inscrivez-vous à notre newsletter pour rester informé des primes de bienvenue et des lancements de nouveaux produits sur le marché canadien des cartes de crédit.
La carte CobaltMD American Express est largement considérée comme la meilleure carte de crédit au Canada, offrant 5 Points-privilèges par dollar dépensé en épicerie et au restaurant. Elle coûte 15,99 $ par mois et propose des options d’échange flexibles auprès de partenaires de voyage ou sous forme de crédits au compte.
La carte Dividendes CIBCMD Visa Infinite* offre une remise en argent de 4 % sur les achats d’épicerie, l’un des taux les plus élevés du marché canadien. Elle permet également de bénéficier d’une remise de 4 % sur l’essence et la recharge des véhicules électriques, de 2 % sur les repas au restaurant et les transports en commun, et de 1 % sur tous les autres achats. Les frais annuels s’élèvent à 120 $, mais ils sont remboursés la première année.
Des cartes telles que l’American Express CobaltMD, la Carte American ExpressMD Or de la Banque ScotiaMD et la Carte Dividendes CIBCMD Visa Infinite* imposent également des critères de revenu annuel compris entre 15 000 $ et 80 000 $, selon le niveau de la carte.
Oui, la carte American ExpressMD de la Banque ScotiaMD permet de gagner 2 points Scene+ par dollar dépensé dans les loisirs, l’essence et les services de streaming, sans frais annuels. La carte Tangerine Money-Back offre 2 % de remise en argent dans deux catégories de votre choix, sans frais annuels. La carte Visa RBC ION offre 1,5 fois plus de points Avion sur les courses et l’essence, sans frais annuels.
La carte Visa Infinite +* Passeport Banque Scotia et la carte American ExpressMD Or de la Banque Scotia ne facturent pas de frais de change sur les achats à l’étranger. Ces cartes sont assorties de frais annuels de 150 $ et 120 $ respectivement, mais incluent une assurance voyage complète et permettent de cumuler des points Scene+ sur les dépenses quotidiennes.
La carte MastercardMD Neo Crédit sécurisé vous aide à vous constituer un historique de crédit grâce à un dépôt de garantie remboursable de 50 $ minimum et sans exigence de cote de crédit. Utilisez la carte pour de petits achats, réglez le solde en totalité chaque mois et maintenez votre taux d’utilisation en dessous de 30 %. La plupart des émetteurs transmettent mensuellement vos informations aux agences d’évaluation du crédit, ce qui vous aide à établir un historique de paiement positif au fil du temps.
Au Canada, des taux de remise en argent compris entre 2 % et 4 % sur certaines catégories spécifiques, telles que les courses, l’essence ou les repas au restaurant, sont considérés comme très intéressants. Les cartes à taux fixe offrant entre 1,5 % et 2 % sur tous les achats garantissent une grande simplicité, sans restriction de catégorie. Les cartes avec frais annuels proposent généralement des taux plus élevés afin de compenser le coût annuel par des récompenses plus importantes.
Optez pour une carte à faible taux d’intérêt si vous reportez régulièrement votre solde d’un mois sur l’autre. Des cartes telles que la MBNA True Line Gold Mastercard (10,99 %) ou la Carte Sélecte CIBC Visa* (13,99 %) vous permettent de réaliser davantage d’économies grâce à des frais d’intérêt réduits que ce que les cartes de fidélité rapportent en points ou en remises en argent lorsque les soldes restent impayés.
À lire aussi

Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.