
Les meilleures cartes de crédit pour les personnes ayant un mauvais dossier de crédit
Remettez-vous sur pied financièrement grâce aux meilleures cartes de crédit pour mauvais dossier de crédit au Canada. Approbation garantie, limites basses.
En bref
- Au Canada, une carte de crédit avec dépôt de garantie peut constituer une option lorsque le dossier de crédit limite les choix.
- Le dépôt, les frais et les critères d’admissibilité varient selon l’émetteur ; aucune amélioration de cote ne peut être garantie dans un délai précis.
- Le paiement à temps et la gestion du solde restent nécessaires pour utiliser une carte de reconstruction du crédit.
Trouver une carte de crédit lorsque l’on a un mauvais dossier de crédit peut donner l’impression que toutes les portes sont fermées. Mais au Canada, les cartes de crédit garanties et les options à approbation assurée offrent une solution claire. Ces produits vous aident à rétablir votre cote de crédit tout en vous donnant accès à des moyens de paiement pour vos dépenses quotidiennes.
Payer à temps et maintenir un solde bas peut aider à bâtir votre historique de crédit. L’évolution de votre cote dépend de votre dossier et du modèle de calcul.
Si votre dossier de crédit au Canada est faible ou peu fourni, une carte avec dépôt de garantie peut être une option. Le dépôt remboursable détermine généralement votre limite. Chaque émetteur fixe ses conditions d’admissibilité et choisit les agences auxquelles il transmet vos données.
Qu’est-ce qu’un mauvais crédit au Canada ?
Les cotes de crédit au Canada vont généralement de 300 à 900. Equifax Canada décrit généralement une cote inférieure à 560 comme faible. Le tableau présente les repères publiés par Equifax. TransUnion Canada explique que la cote peut varier selon le modèle de calcul.
Une cote faible peut limiter vos choix de cartes sans dépôt. L’Agence de la consommation en matière financière du Canada explique que les prêteurs peuvent utiliser des formules différentes et consulter une cote différente de celle que vous voyez. Vérifiez les critères de la carte qui vous intéresse avant de faire une demande.
Un mauvais dossier de crédit résulte généralement de retards de paiement, d’un taux d’utilisation élevé de la ligne de crédit, de comptes en recouvrement ou d’une faillite. Cela peut également se produire si vous venez d’arriver au Canada et que vous n’avez pas encore d’antécédents de crédit.
| Fourchette de cote | Repère d’Equifax Canada |
|---|---|
| 300–559 | Faible |
| 560–659 | Sous le repère de 660 généralement associé à une bonne cote |
| 660–724 | Bonne |
| 725–759 | Très bonne |
| 760–900 | Excellente |
La durée de conservation des renseignements au dossier de crédit au Canada dépend du type de mention, de l’agence et de la province. L’Agence de la consommation en matière financière du Canada détaille les délais.
Types de cartes pour les personnes ayant un mauvais crédit
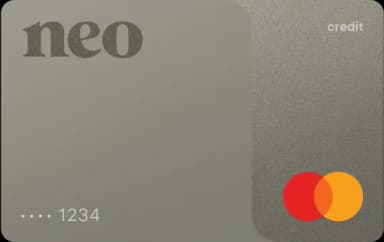
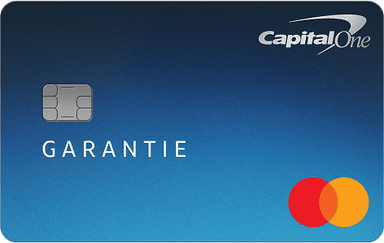
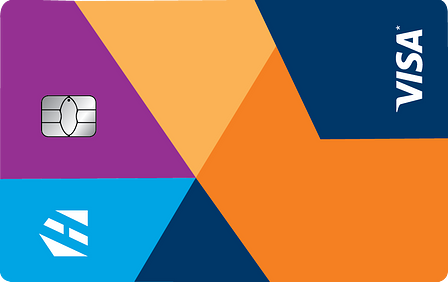
| Carte de crédit | Frais annuels | Offre de bienvenue | |
|---|---|---|---|
Cartes de crédit garanties
Une carte de crédit garantie nécessite le versement d’une caution remboursable. Cette caution correspond à votre limite de crédit. Si vous déposez 500 $, vous bénéficiez d’une limite de 500 $.
Comme pour les autres cartes de crédit, vous faites des achats, recevez des relevés et effectuez des paiements. Demandez à l’émetteur à quelles agences de crédit canadiennes il transmet les données sur votre carte avec dépôt de garantie et vos paiements.
Certains émetteurs peuvent vous proposer une carte sans dépôt par la suite, selon leurs critères d’approbation. Demandez à l’émetteur à quel moment votre dépôt peut être remboursé. Consultez notre comparateur de cartes de crédit pour voir les options avec dépôt.
- Conditions d'accès peu contraignantes : une carte avec dépôt de garantie peut être une option si vos antécédents de crédit sont limités. Vérifiez les critères de l’émetteur
- Constitution d'un historique de crédit : la transmission régulière de vos informations aux deux principales agences de crédit canadiennes contribue à rétablir votre profil
- Caution remboursable : votre caution vous sera restituée lorsque vous obtiendrez votre diplôme ou que vous clôturerez votre compte en règle
- Montants de dépôt flexibles : commencez dès 50 $ chez certains prestataires comme Neo
- Avantages potentiels : certaines cartes sécurisées offrent des remises en argent sur les courses et l'essence
- Frais initiaux : vous devez verser le dépôt de garantie avant de pouvoir utiliser la carte
- Frais mensuels ou annuels : certaines cartes sécurisées facturent entre 60 et 100 dollars de frais par an
- Limites de crédit plus basses : les dépôts maximums sont généralement plafonnés entre 2 500 et 10 000 dollars
- Taux d'intérêt élevés : les taux peuvent atteindre 19,99 % à 29,99 % sur les soldes impayés
Cartes à approbation garantie
Certains émetteurs canadiens proposent des cartes spécialement conçues pour les personnes ayant un mauvais dossier de crédit ou ayant récemment connu des difficultés financières. Ces cartes peuvent comporter des frais plus élevés que les cartes garanties.
La carte MastercardMD avec garantie à approbation garantie de Capital One, par exemple, est offerte avec une approbation garantie aux personnes qui remplissent les conditions de Capital One Canada et versent les fonds exigés. Vous devez notamment avoir atteint l’âge de la majorité dans votre province ou territoire et respecter les règles sur les demandes et comptes antérieurs.
Lisez attentivement les conditions générales. Évitez les cartes dont les frais sont trop élevés, car ils risquent de réduire à néant les avantages dont vous pourriez bénéficier. Les taux et les conditions peuvent varier selon les établissements financiers.
Cartes prépayées permettant de se constituer un historique de crédit
Les cartes prépayées ne sont pas des cartes de crédit. Vous chargez de l’argent sur la carte et vous dépensez ce que vous y avez versé. Comme vous n’empruntez pas d’argent, elles ne permettent pas, à elles seules, de vous constituer un historique de crédit.
Cependant, certains produits prépayés, comme KOHO, proposent des programmes facultatifs de renforcement de la solvabilité, moyennant des frais. Ces programmes transmettent des informations sur certaines opérations, telles que le paiement du loyer, à Equifax afin de vous aider à améliorer votre cote de crédit.
Comment choisir la bonne carte
Avant de faire votre demande, demandez vos rapports de solvabilité auprès d’Equifax et de TransUnion. Vérifiez qu’ils ne contiennent pas d’erreurs : soldes erronés, comptes qui ne vous appartiennent pas ou mentions négatives qui auraient dû être supprimées.
Contester et corriger les erreurs peut vous permettre d’améliorer votre score avant de faire votre demande. Cela pourrait vous donner accès à de meilleurs produits assortis de frais moins élevés.
- Vérifiez les agences de notation : la carte doit être enregistrée à la fois auprès d'Equifax et de TransUnion afin de rétablir l'intégralité de votre profil de crédit
- Comparez les montants de dépôt requis : certaines cartes acceptent 50 $, d'autres exigent 300 $ ou plus dès le départ
- Examinez les barèmes tarifaires : les frais annuels varient entre 0 et 100 dollars ; les frais mensuels peuvent rapidement s'accumuler
- Vérifiez les possibilités d'évolution : recherchez les cartes qui permettent de passer à des options non garanties après avoir effectué régulièrement vos paiements dans les délais
- Pensez aux avantages : si deux cartes ont des frais similaires, choisissez celle qui offre une remise en argent sur vos dépenses quotidiennes
Si vous avez des créances en recouvrement impayées, pensez à les régler avant de demander un nouveau crédit. Même si le paiement d’une créance en recouvrement ne la fait pas disparaître immédiatement de votre dossier, une créance payée présente un meilleur aspect qu’une créance impayée.
Comment rétablir votre solvabilité
Obtenir une carte est la première étape. C’est en l’utilisant de manière responsable que vous pourrez réellement améliorer votre cote de crédit.
Les paiements à temps comptent dans le calcul de votre cote. L’Agence de la consommation en matière financière du Canada recommande de verser au moins le minimum à la date d’échéance chaque mois.
Mieux encore, réglez l’intégralité de votre solde. Cela vous évitera de payer des intérêts et témoignera de votre rigueur financière. Si vous ne pouvez pas régler la totalité, veillez à ce que votre solde reste inférieur à 30 % de votre limite de crédit.
- Mettez en place des prélèvements automatiques : programmez au moins le paiement du montant minimum afin d'éviter tout retard de paiement
- Utilisez régulièrement votre carte : effectuez de petits achats chaque mois afin de générer des mouvements sur votre relevé
- Veillez à maintenir un faible taux d'utilisation : essayez de ne pas dépasser 30 % de votre limite de crédit à tout moment
- Ne fermez pas vos anciens comptes : la durée de votre historique de crédit est importante ; conservez votre carte de crédit garantie même après être passé à une carte non garantie
- Suivez votre cote de crédit : vérifiez vos progrès chaque mois grâce aux services gratuits proposés par les banques ou par Borrowell
Des paiements réguliers sur une carte avec dépôt de garantie peuvent aider à bâtir votre historique si l’émetteur les transmet à une agence de crédit. Le dossier de départ et le modèle de calcul influencent le délai et l’ampleur de tout changement de cote.
| Action | Effet sur le dossier de crédit | Délai ou conditions |
|---|---|---|
| Paiements à temps | Aident à bâtir un historique de paiement positif | Dépend du moment où l’émetteur transmet les données |
| Taux d’utilisation sous 30 % | Peut limiter l’effet de soldes élevés | Dépend du solde déclaré et du modèle de calcul |
| Vérifications approfondies du crédit | Peuvent toucher la cote | Conservées 3 ans par Equifax et 6 ans par TransUnion, selon l’ACFC |
| Remboursement d’un compte en recouvrement | Le dossier peut indiquer que le compte a été payé | Le délai et l’effet sur la cote varient selon le dossier et le modèle |
| Libération de faillite | La faillite peut rester au dossier après la libération | La durée de conservation dépend de l’agence et de la province |
Erreurs courantes à éviter
La reconstruction de son crédit demande de la patience. Beaucoup de gens compromettent leurs progrès en commettant des erreurs qui auraient pu être évitées au cours des premiers mois.
- Atteindre régulièrement le plafond de la carte : le fait d'utiliser la totalité de votre limite de crédit est perçu par les prêteurs comme un signe de difficultés financières
- En ne réglant que les paiements minimums : vous devrez payer des intérêts élevés et cela ralentira vos progrès vers l'amélioration de votre cote de crédit
- Un seul paiement manqué : un seul retard de paiement peut faire baisser votre score de 50 à 100 points
- Demander trop de cartes : plusieurs vérifications approfondies de votre solvabilité sur une courte période nuisent à votre score
- Fermer votre carte de crédit sécurisée trop tôt : conservez-la pour préserver la durée de votre historique de crédit
- Négliger votre dossier de crédit : les erreurs peuvent persister pendant des années si vous ne les contestez pas
Si vous avez des difficultés à effectuer vos paiements, contactez votre émetteur avant la date d’échéance. De nombreuses banques canadiennes proposent des programmes d’aide en cas de difficultés financières qui permettent d’ajuster temporairement votre échéancier de paiement.
En résumé
Pour comparer les cartes avec dépôt de garantie au Canada, vérifiez le dépôt, les frais, les critères de l’émetteur et les agences auxquelles il transmet vos données. Une offre à approbation garantie reste soumise aux conditions de l’émetteur.
Payez à temps, maintenez un solde bas et consultez périodiquement vos dossiers de crédit pour suivre leur évolution.
La clé, c’est la régularité. Votre historique de paiement est le facteur qui pèse le plus lourd dans votre cote de crédit. Tirez-en parti en considérant votre carte garantie comme un outil de rétablissement de votre solvabilité, et non comme un simple moyen de paiement.
Avant de choisir une carte, comparez les différentes options à l’aide de notre guide des meilleures cartes de crédit. Ensuite, respectez les principes fondamentaux : privilégiez les petits achats, réglez chaque mois la totalité de votre solde et faites preuve de patience.
Vous souhaitez rester informé des meilleures offres de cartes de crédit et des stratégies financières les plus judicieuses ? Inscrivez-vous à notre infolettre pour recevoir les recommandations de nos experts directement dans votre boîte de courriel.
Cartes de crédit pour mauvais crédit – FAQ
Peut-on obtenir une carte de crédit au Canada même si l’on a un mauvais dossier de crédit ?
Oui. Une carte de crédit avec dépôt de garantie peut être une option au Canada si votre historique de crédit est faible ou peu fourni. Chaque émetteur fixe ses critères et demande généralement un dépôt remboursable. Pour la Mastercard avec garantie de Capital One Canada, l’approbation garantie dépend du respect des conditions d’admissibilité et du versement des fonds exigés.
À partir de quelle cote de crédit est-on considéré comme ayant une mauvaise cote de crédit au Canada ?
Equifax Canada décrit généralement une cote inférieure à 560 comme faible. La cote peut varier entre Equifax, TransUnion et le modèle utilisé par le prêteur. Chaque émetteur canadien fixe ses critères d’approbation. Consultez les conditions de la carte avant de faire une demande.
Quel montant de caution dois-je verser pour obtenir une carte de crédit garantie ?
Le dépôt d’une carte de crédit avec garantie au Canada varie selon le produit. Neo annonce un dépôt à partir de 50 $ avec un abonnement admissible. La carte Visa avec garantie de Home Trust exige au moins 500 $. Capital One Canada indique après l’approbation comment verser les fonds exigés. Vérifiez séparément le dépôt et les frais de la carte.
Une carte de crédit garantie permettra-t-elle d’améliorer ma cote de crédit ?
Une carte avec dépôt de garantie peut aider à bâtir votre historique si l’émetteur transmet vos données à une agence de crédit et que vous payez à temps. Gardez un solde bas et vérifiez à quelles agences l’émetteur transmet vos données. L’évolution de la cote dépend de votre dossier et du modèle utilisé.
Les cartes prépayées permettent-elles de se constituer un historique de crédit au Canada ?
La plupart des cartes prépayées ne permettent pas de se constituer un historique de crédit, car vous n’empruntez pas d’argent. Cependant, certains produits prépayés, comme KOHO, proposent des programmes optionnels de constitution d’historique de crédit moyennant des frais. Ces programmes transmettent des informations sur certaines opérations, telles que le paiement de loyers, à Equifax afin de vous aider à améliorer votre cote de crédit.
Combien de temps faut-il pour rétablir sa solvabilité avec une carte de crédit garantie ?
Le temps nécessaire pour bâtir votre crédit avec une carte avec dépôt de garantie varie. Des paiements réguliers et ponctuels peuvent aider si l’émetteur les transmet à une agence de crédit. Demandez à l’émetteur comment passer à une carte sans dépôt et quels critères s’appliquent.
Quelle est la différence entre une carte de crédit garantie et une carte de crédit non garantie ?
Une carte de crédit garantie nécessite le versement d’une caution remboursable qui sert de limite de crédit. Une carte de crédit non garantie ne nécessite pas de caution ; l’émetteur accorde un crédit en fonction de votre solvabilité. Il est plus facile d’obtenir une carte garantie lorsque l’on a un mauvais dossier de crédit, tandis que les cartes non garanties exigent généralement un dossier de crédit correct à bon.
Le fait de demander une carte de crédit garantie aura-t-il un impact négatif sur ma cote de crédit ?
Une demande de carte avec dépôt de garantie au Canada peut donner lieu à une vérification approfondie qui peut toucher votre cote. Vérifiez le processus de l’émetteur. Consulter votre propre dossier est une vérification sans incidence sur votre cote.