Comprendre les principes fondamentaux du système bancaire canadien
Chargement de l’article…
Découvrez le système bancaire canadien en toute confiance dès le premier jour.
L’avis de Ratesopedia : Le système bancaire canadien accueille les nouveaux arrivants avec des programmes adaptés, des exonérations de frais et des options permettant de se constituer un historique de crédit, spécialement conçus pour les immigrants. Toutes les grandes banques acceptent vos documents d’immigration pour ouvrir un compte, et vous pouvez souvent entamer les démarches avant même votre arrivée au Canada. Comprendre les options qui s’offrent à vous vous aide à atteindre plus rapidement une stabilité financière.
S’installer au Canada est une expérience passionnante, mais cela implique également une longue liste de choses à faire. L’ouverture d’un compte bancaire canadien devrait figurer parmi vos premières priorités. Sans compte bancaire local, vous ne pourrez pas recevoir vos salaires par virement automatique, payer facilement votre loyer ni vous constituer un historique de crédit au Canada.
Le système bancaire canadien est l’un des plus stables au monde et s’efforce activement d’attirer les nouveaux arrivants. Les grandes institutions proposent des programmes spéciaux avec des frais réduits et une assistance multilingue. Que vous soyez résident permanent, étudiant étranger ou travailleur temporaire, il existe un compte courant adapté à votre situation.
Le secteur bancaire canadien est dominé par les établissements sous réglementation fédérale. Selon l’Association des banquiers canadiens, plus de 40 banques sont au service des consommateurs dans tout le pays. Votre compte est valable d’un océan à l’autre : ouvrez-le à Vancouver, utilisez-le à Halifax.
La Société canadienne d’assurance-dépôts (SADC) protège les dépôts admissibles jusqu’à concurrence de 100 000 $ par déposant, par catégorie et par établissement. Cette couverture s’applique tant au capital qu’aux intérêts perçus. La plupart des grandes banques sont membres de la SADC, ce qui garantit la sécurité de vos fonds.
Six grandes institutions dominent le secteur bancaire canadien : la RBC (Banque Royale du Canada), la TD Bank (Toronto-Dominion), la Banque Scotia, la BMO (Banque de Montréal), la CIBC et la Banque Nationale. Toutes proposent des programmes spécialement destinés aux nouveaux arrivants, qui offrent une réelle valeur ajoutée, bien au-delà d’une simple opération marketing.
La plupart des nouveaux arrivants ouvrent deux comptes de base. Un compte courant sert à gérer les opérations quotidiennes : recevoir son salaire, payer ses factures, faire des achats. Un compte d’épargne permet de mettre de l’argent de côté et rapporte généralement des intérêts.
Votre compte courant comprend une carte de débit Interac pour vos achats et vos retraits aux distributeurs automatiques. Interac e-Transfer est le système de paiement de particulier à particulier standard au Canada ; il s’agit en quelque sorte d’une version moins instantanée que d’autres applications de paiement numérique, mais il est accepté partout.
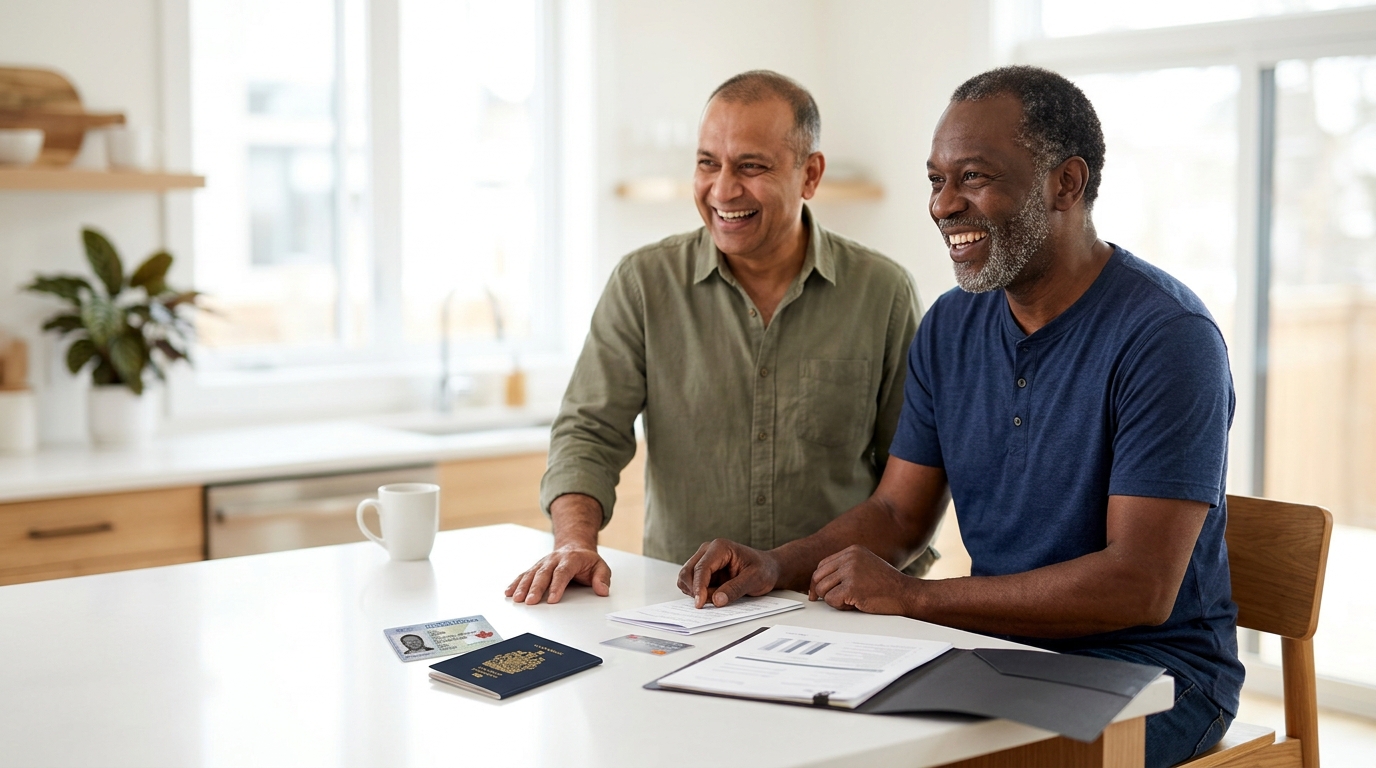
L’ouverture d’un compte bancaire en tant que nouvel arrivant nécessite certains documents, mais reste une procédure simple. Les banques sont légalement tenues de vérifier votre identité et votre statut d’immigrant. Les documents qu’elles acceptent sont plus variés que ce que l’on pourrait croire.
| Type de document | Résident permanent | Étudiant | Travailleur |
|---|---|---|---|
| Passeport en cours de validité | ✅ Obligatoire | ✅ Obligatoire | ✅ Obligatoire |
| Carte PR / COPR | ✅ Obligatoire | ❌ N/A | ❌ N/A |
| Permis d’études | ❌ N/A | ✅ Obligatoire | ❌ N/A |
| Permis de travail | ❌ N/A | ❌ N/A | ✅ Obligatoire |
| Adresse au Canada | ✅ Obligatoire | ✅ Obligatoire | ✅ Obligatoire |
| Numéro d’assurance sociale | Recommandé | Recommandé | Recommandé |
Vous n’avez pas besoin d’un numéro d’assurance sociale (NAS) pour ouvrir un compte de base. Toutefois, vous devrez fournir votre NAS dans un délai raisonnable pour percevoir des intérêts ou ouvrir des comptes de placement. Demandez votre NAS auprès de Service Canada dès votre arrivée.
Vous n’avez pas encore d’adresse permanente au Canada ? Certaines banques acceptent les adresses temporaires, comme celles d’hôtels, de locations de courte durée ou d’amis. La TD Bank précise notamment qu’elle comprend que les nouveaux arrivants puissent ne pas disposer d’une adresse à leur arrivée.
Toutes les grandes banques proposent des avantages compétitifs aux nouveaux arrivants. Les conditions évoluent régulièrement ; nous vous invitons donc à vérifier les offres actuelles directement auprès des établissements concernés. Voici un comparatif des six grandes banques pour les nouveaux immigrants.
| Banque | Programme | Exonération des frais | Carte de crédit | Avantage principal |
|---|---|---|---|---|
| RBC | L’avantage des nouveaux arrivants | 12 mois | Aucun historique requis | Virements internationaux à 0 $ |
| TD | Nouveau venu au Canada | 12 mois | Aucun historique requis | Avant l’arrivée depuis la Chine ou l’Inde |
| Banque Scotia | StartRight | 12 mois | Aucun historique requis | Transferts d’argent sans frais |
| BMO | NewStart | 24 mois | Aucun historique requis | D’une valeur pouvant atteindre 2 400 $ |
| CIBC | Des conseils pour les nouveaux arrivants | 24 mois | Aucun historique requis | Jusqu’à 600 $ de bonus |
| Banque nationale | Offre pour les nouveaux arrivants | 36 mois | Option sécurisée | Exonération de frais de plus longue durée |
Les taux et les conditions peuvent varier selon l’établissement financier. La plupart des programmes exigent que vous soyez arrivé au Canada au cours des cinq dernières années et que vous fournissiez une preuve de votre statut d’immigrant, telle que votre carte de résident permanent, votre COPR, votre permis de travail ou votre permis d’études.
Votre excellent historique de crédit dans votre pays d’origine ne s’applique pas au Canada. Vous arrivez avec un dossier de crédit vierge, ce qui signifie que les prêteurs, les propriétaires et certains employeurs pourraient vous considérer comme présentant un risque élevé au départ.
La solution la plus rapide consiste à obtenir une carte de crédit canadienne dès l’ouverture de votre compte bancaire. Toutes les grandes banques proposent des cartes de crédit dans le cadre de programmes destinés aux nouveaux arrivants, sans exiger d’antécédents de crédit au Canada.
Comprendre les obstacles potentiels vous aide à mieux vous y retrouver dans le système bancaire. Voici les questions et les préoccupations les plus fréquentes des nouveaux arrivants qui souhaitent ouvrir un compte bancaire au Canada.
De nombreux nouveaux arrivants s’inquiètent de savoir s’ils disposent des « bons » documents. Les banques canadiennes acceptent un large éventail de documents d’immigration. Votre passeport, accompagné soit d’une carte de résident permanent, d’un certificat de désignation de la résidence permanente (COPR), d’un permis de travail ou d’un permis d’études, répond aux exigences de toutes les grandes institutions.
Si vous ouvrez un compte avant votre arrivée, certaines banques peuvent vous demander d’effectuer des démarches après votre entrée au Canada. Cela implique généralement de vous rendre dans une agence dans un délai de 30 à 75 jours pour activer votre compte et recevoir votre carte de débit.
Vous pouvez légalement apporter au Canada n’importe quelle somme d’argent liquide. Si vous transportez plus de 10 000 $ CAD (ou l’équivalent dans n’importe quelle combinaison de devises), vous devez le déclarer à l’Agence des services frontaliers du Canada à votre arrivée. Il s’agit d’une obligation légale : les sommes non déclarées peuvent être saisies.
La plupart des banques effectuent des opérations de change en agence et versent les fonds sur votre nouveau compte. Les taux de change et la disponibilité varient. Pour les montants plus importants, pensez à recourir à des services tiers tels que Wise ou Remitly, qui peuvent proposer de meilleurs taux de change.
À compter de décembre 2025, les nouveaux arrivants en première année de séjour pourront bénéficier de services bancaires de base sans frais auprès des établissements participants. Cette initiative fédérale aide les nouveaux immigrants à établir leurs bases financières sans avoir à payer de frais mensuels de gestion de compte.
L’ouverture d’un compte bancaire au Canada devrait figurer parmi vos premières démarches après votre arrivée. Toutes les grandes banques accueillent les nouveaux arrivants en leur proposant des exonérations de frais, des cartes de crédit sans antécédents de crédit au Canada et une assistance multilingue spécialement conçue pour les immigrants.
Commencez par comparer les programmes destinés aux nouveaux arrivants proposés par les six grandes banques. Si vous êtes soucieux de votre budget, privilégiez la durée de l’exonération des frais ; si vous préférez le service en agence, privilégiez le réseau d’agences ; et si vous effectuez régulièrement des virements à l’étranger, privilégiez les avantages liés aux virements internationaux. La plupart des établissements acceptent les demandes avant votre arrivée, ce qui vous permet d’être opérationnel dès votre arrivée.
Demandez votre numéro d’assurance sociale dès votre première semaine et associez-le à votre compte. Obtenez immédiatement une carte de crédit afin de commencer à vous constituer un historique de crédit au Canada. Chaque mois de retard est un mois pendant lequel votre dossier de crédit reste vierge, ce qui aura des répercussions sur vos demandes de location, le financement d’une voiture et l’obtention d’un prêt hypothécaire à l’avenir.
Restez informé des offres bancaires et des stratégies financières : inscrivez-vous à notre newsletter pour recevoir des conseils d’experts adaptés à votre situation.
Oui, vous pouvez ouvrir un compte courant de base dans n’importe quelle grande banque canadienne sans numéro d’assurance sociale (NAS). Cependant, vous devrez fournir votre NAS dans un délai raisonnable pour percevoir des intérêts sur votre épargne ou ouvrir des comptes de placement tels que des CELI ou des REER.
Vous devez être en possession d’un passeport en cours de validité, de documents d’immigration (carte de résident permanent, COPR, permis de travail ou permis d’études) et d’une adresse au Canada. Une adresse temporaire, comme celle d’un hôtel ou du domicile d’un ami, est acceptée par la plupart des banques. Certains établissements peuvent également demander une attestation d’inscription aux étudiants.
Oui, plusieurs banques proposent des programmes avant l’arrivée. La RBC, la CIBC, la Banque Scotia et la TD Bank vous permettent d’entamer la procédure de demande depuis votre pays d’origine. Vous devrez généralement vous rendre dans une agence après votre arrivée pour finaliser l’activation et recevoir votre carte de débit.
La durée de l’exonération des frais varie selon les banques. RBC, TD Bank et la Banque Scotia proposent une exonération de 12 mois. BMO et la CIBC offrent une exonération de 24 mois. La Banque Nationale propose jusqu’à 36 mois sur certains comptes. Vérifiez les offres en vigueur directement auprès des établissements, car les programmes sont susceptibles de changer.
Oui, toutes les grandes banques proposent des cartes de crédit dans le cadre de programmes destinés aux nouveaux arrivants, sans exiger d’antécédents de crédit au Canada. Les limites varient généralement entre 500 $ et 15 000 $, en fonction de vos revenus et de votre situation professionnelle. Si votre demande est refusée, envisagez une carte de crédit garantie par un dépôt.
Il n’y a pas de limite quant à la somme d’argent liquide que vous pouvez apporter au Canada. Toutefois, si vous transportez 10 000 $ CA ou plus (ou l’équivalent dans n’importe quelle devise), vous devez le déclarer à l’Agence des services frontaliers du Canada à votre arrivée. Le non-respect de cette obligation peut entraîner la saisie des fonds et des sanctions.
Le choix de la meilleure banque dépend de vos priorités. Optez pour RBC ou TD Bank si vous recherchez les réseaux d’agences les plus étendus. Choisissez CIBC ou BMO pour bénéficier d’une exonération des frais plus longue (24 mois). Optez pour la Banque Scotia si vous souhaitez effectuer des virements internationaux sans frais. La Banque Nationale offre l’exonération des frais la plus longue, soit 36 mois, pour les comptes admissibles.
Oui, la Société canadienne d’assurance-dépôts (SADC) protège les dépôts admissibles jusqu’à concurrence de 100 000 $ par déposant, par catégorie assurée et par établissement membre. Ce montant comprend à la fois le capital et les intérêts. La plupart des grandes banques sont membres de la SADC : vérifiez-le avant d’ouvrir un compte.
En date d'octobre 2026, l'Agence du revenu du Canada indique qu'un nouveau résident âgé de 18 ans ou plus peut ouvrir un CELI dès le jour où il devient résident du Canada. Vos droits de cotisation commencent seulement à s'accumuler l'année où vous devenez résident : les années précédant votre arrivée ne vous donnent aucun droit. Les revenus de placement gagnés dans un CELI, comme les intérêts d'un CELI d'épargne à intérêt élevé, ne sont pas imposés.
Votre maximum déductible au titre des REER est calculé à partir de 18 % de votre revenu gagné l'année précédente, jusqu'à un plafond annuel, selon l'Agence du revenu du Canada. Vos droits augmentent donc à mesure que vous gagnez un revenu au Canada et produisez vos déclarations. Avant de cotiser, vérifiez le maximum déductible indiqué sur votre plus récent avis de cotisation : les cotisations qui le dépassent peuvent être imposées.
À lire aussi

Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.