Cartes Quicksilver de Capital One au Canada : 3 % de remise, sans frais annuels
Chargement de l’article…
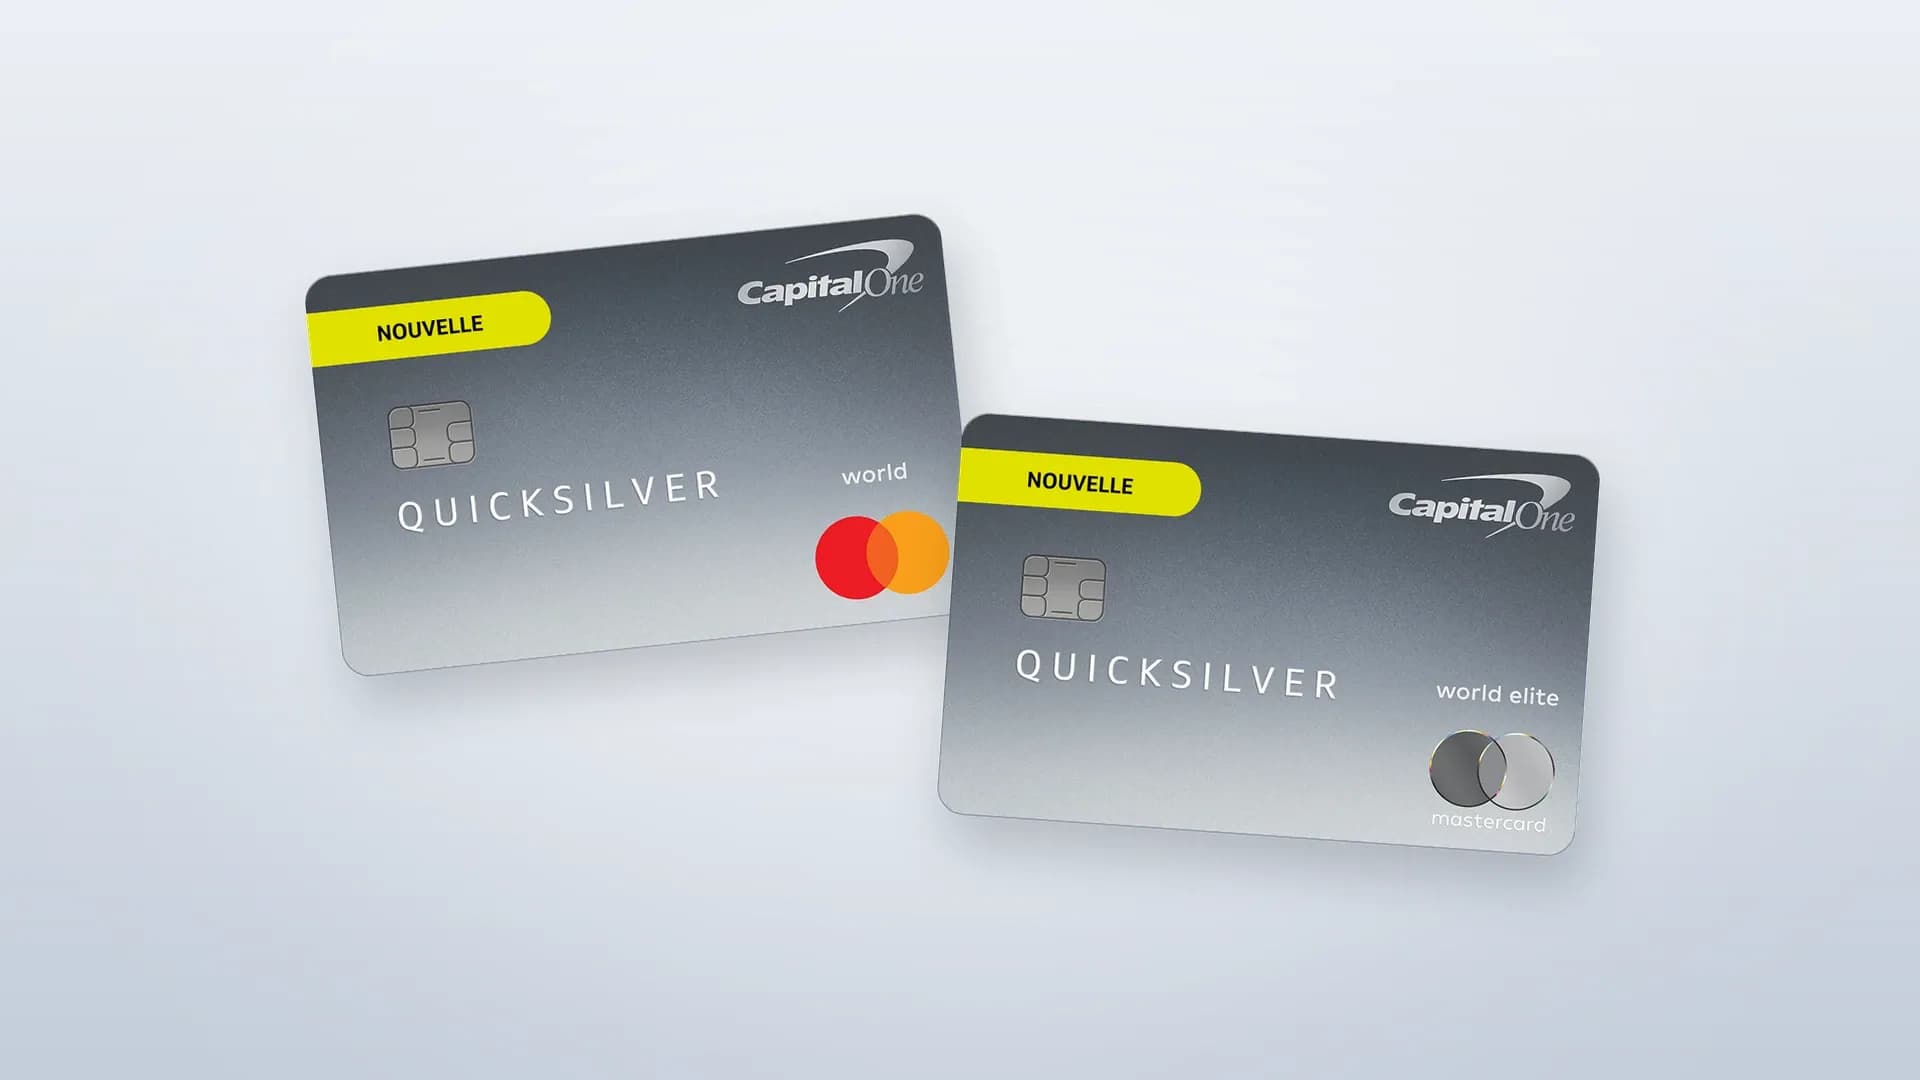
Capital One ajoute deux cartes Quicksilver à son offre canadienne : la Quicksilver World Elite Mastercard et la Quicksilver World Mastercard. Les deux remettent 3 % en argent, sans plafond, à l'épicerie et à la station-service, 1 % sur tout le reste, et n'exigent ni frais annuels ni frais de conversion de devises.
Les deux cartes récompensent vos achats de la même façon. Ce qui les distingue, c'est le revenu exigé et le taux d'intérêt sur un solde impayé. Les nouveaux titulaires voient aussi leur remise de la première année égalée dollar pour dollar : c'est la partie de l'offre à lire de près.
En date d'octobre 2026, les cartes Capital One Quicksilver offrent au Canada 3 % de remise en argent sur l'épicerie et l'essence et 1 % ailleurs, sans plafond, avec 0 $ de frais annuels et 0 % de frais de conversion. La version World Elite exige un revenu personnel de 80 000 $, la version World, de 50 000 $.
sur le site de Capital One
sur le site de Capital One
Taux de remise, frais et avantages sont identiques. Le tableau ci-dessous reprend tous les chiffres que Capital One publie pour chaque carte.
| Caractéristique | Quicksilver World Elite Mastercard | Quicksilver World Mastercard |
|---|---|---|
| Épicerie | 3 % de remise, sans plafond | 3 % de remise, sans plafond |
| Essence et recharge de VE | 3 % de remise, sans plafond | 3 % de remise, sans plafond |
| Tous les autres achats | 1 % de remise, sans plafond | 1 % de remise, sans plafond |
| Offre de première année (nouveaux titulaires) | Remise égalée dollar pour dollar | Remise égalée dollar pour dollar |
| Frais annuels | 0 $ | 0 $ |
| Frais de conversion de devises | 0 % | 0 % |
| Taux sur les achats | 20,9 % | 21,9 % à 29,9 % |
| Taux sur les transferts de solde | 20,9 % | 21,9 % à 29,9 % |
| Taux sur les avances de fonds | 20,9 % | 21,9 % à 29,9 % |
| Revenu minimal | 80 000 $ (personnel) ou 150 000 $ (ménage) | 50 000 $ (personnel) ou 80 000 $ (ménage) |
Selon Capital One, les nouveaux titulaires reçoivent l'équivalent de toute la remise en argent accumulée pendant leur première année, sans limite. Le montant est calculé à la fin des 365 premiers jours et crédité dans les 2 périodes de facturation suivantes. Concrètement, la première année vous rapporte :
Aucun plafond ne s'applique. Le piège, c'est le délai : rien de plus n'apparaît pendant 12 mois, puis le boni arrive d'un seul coup.
Le seuil de revenu détermine la version à laquelle vous avez droit. Capital One propose une vérification de préapprobation sur son site, ce qui permet de tester vos chances avant de remplir une demande complète.
Prenons un ménage qui dépense 500 $ par mois en épicerie et en essence, et 1 000 $ par mois pour tout le reste :
Comme la carte n'a pas de frais annuels, ces 300 $ sont un gain net dès la deuxième année. Capital One précise que la remise n'expire pas tant que le compte est ouvert, et qu'elle s'échange en crédit sur le relevé dans l'application ou en ligne. La FAQ de Capital One explique quels commerçants comptent comme épiceries et stations-service : lisez-la avant de tenir pour acquis qu'une grande surface ou un club-entrepôt donne 3 %.
La plupart des cartes de crédit canadiennes ajoutent des frais de conversion aux achats faits hors du Canada ou facturés dans une autre devise. Les deux cartes Quicksilver facturent 0 % sur les achats faits hors du Canada, ce qui les rend utiles pour magasiner aux États-Unis, commander en ligne chez des détaillants américains ou voyager. Faites vos propres calculs avec notre calculateur sans frais de conversion, puis comparez avec notre classement des meilleures cartes sans frais de conversion.
Capital One annonce pour les deux cartes une assurance achats, une garantie prolongée, une assurance collision et dommages pour les voitures de location, une protection de prix, une assurance accident de voyage en transport public, ainsi qu'une assurance retard de vol, retard de bagages et perte de bagages. Les pages des produits ne précisent ni montants ni limites : ils figurent dans le certificat d'assurance, à lire avant de compter sur l'une de ces protections. Capital One signale aussi que ces cartes haut de gamme peuvent coûter plus cher aux commerçants qui les acceptent.
Les cartes Quicksilver conviennent surtout aux personnes qui :
Si vous reportez un solde, la remise ne couvrira pas les intérêts : à 20,9 % ou jusqu'à 29,9 %, payer le solde au complet chaque mois compte davantage que le taux de remise. Si vous hésitez entre une Quicksilver et une carte avec frais annuels, notre avis sur la CIBC Dividendes Visa Infinite montre ce que coûte un taux de remise plus élevé, et notre liste des meilleures cartes de crédit avec remise en argent met les deux en perspective.
Demandez la version World Elite si votre revenu atteint 80 000 $, puisqu'elle a un taux fixe de 20,9 %; sinon, la version World offre exactement les mêmes remises. Portez-y l'épicerie, l'essence et vos achats en devises étrangères, payez le solde au complet, et l'égalisation de la première année double ce que vous gagnez pendant vos 365 premiers jours. Pour d'autres nouvelles sur les cartes, parcourez nos articles sur les cartes de crédit ou abonnez-vous à l'infolettre de Ratesopedia.
À lire aussi
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.