
Évitez les erreurs bancaires courantes commises par les nouveaux arrivants
Évitez les revers financiers et protégez vos fonds d’établissement en prenant connaissance des erreurs bancaires les plus courantes commises par les nouveaux arrivants au Canada.
L’avis de Ratesopedia
Prendre un nouveau départ au Canada signifie construire ses bases financières à partir de zéro. Selon une enquête menée par la Banque de Nouvelle-Écosse, les nouveaux arrivants sont confrontés à des défis bancaires bien distincts de ceux de la population canadienne en général. La bonne nouvelle, c’est que la plupart des erreurs coûteuses peuvent être facilement évitées si vous savez à quoi faire attention. Ce guide vous présente les cinq erreurs les plus courantes et vous explique précisément comment les éviter.
Ouvrir un compte trop tard
De nombreux nouveaux arrivants attendent plusieurs semaines après leur arrivée avant d’ouvrir un compte bancaire au Canada. Chaque jour de retard représente une occasion manquée de se constituer un historique de crédit et un risque de pertes liées aux frais de conversion de devises.
Sans compte bancaire local, vous ne pouvez pas recevoir vos salaires par virement automatique, utiliser Interac e-Transfer pour payer votre loyer, ni commencer à constituer le dossier de crédit dont vous aurez besoin pour de futurs prêts. Les cartes de débit et de crédit étrangères facturent généralement des frais de 2 à 3 % sur chaque achat effectué au Canada.
Toutes les grandes banques canadiennes, notamment RBC, TD Bank, la Banque Scotia, BMO et la CIBC, proposent des programmes de préparation à l’arrivée. Vous pouvez faire votre demande en ligne depuis votre pays d’origine et disposer d’un compte prêt à l’emploi dès votre arrivée. Certaines banques vous accordent jusqu’à 75 jours pour vous rendre dans une agence et activer votre compte après la configuration initiale.
- Faites-en la demande avant votre arrivée : créez votre compte depuis votre pays d'origine en utilisant les programmes bancaires de pré-arrivée
- Prenez rendez-vous dans une succursale : planifiez votre visite à l'avance afin de bénéficier d'un accompagnement personnalisé pour les nouveaux arrivants
- Préparez vos documents à l'avance : rassemblez les pièces d'identité requises avant votre date de départ afin d'accélérer la procédure
- Commencez dès maintenant à vous constituer un historique de crédit : demandez une carte de crédit pour nouveaux arrivants dès votre première visite à la banque
Tomber dans le piège des bonus de bienvenue
Une prime en espèces de 300 à 500 dollars peut sembler intéressante lorsque vous mettez de l’ordre dans vos finances. Cependant, se concentrer uniquement sur l’offre de bienvenue entraîne souvent des coûts plus élevés à long terme.
La plupart des offres bancaires destinées aux nouveaux arrivants prévoient une exonération des frais mensuels pendant 12 mois. À l’issue de cette période, les comptes standard peuvent facturer jusqu’à 17,95 $ par mois. Pour bénéficier d’une exonération de ces frais récurrents, les banques exigent généralement un solde quotidien minimum compris entre 4 000 et 5 000 $.
Si votre solde passe en dessous du seuil, ne serait-ce qu’un seul jour, vous devrez payer l’intégralité des frais mensuels. Sur deux ans, cela pourrait représenter 430 $ de frais, contre une prime unique de 400 $. Les taux et les conditions peuvent varier selon l’établissement financier.
| Banque | Période d’exonération des frais | Frais mensuels après | Solde minimum |
|---|---|---|---|
| RBC | 12 mois | 15,95 $ | 4 000 $ |
| TD | 12 mois | 16,95 $ | 4 000 $ |
| Banque Scotia | 12 mois | 15,95 $ | 4 000 $ |
| CIBC | 24 mois | 12,95 $ | 3 000 $ |
| BMO | 12 mois | 14,95 $ | 3 500 $ |
Comparez le coût total sur deux ans, frais compris, et ne vous arrêtez pas à la prime initiale. Demandez-vous si vous êtes réellement en mesure de respecter l’exigence de solde minimum sans immobiliser les fonds dont vous pourriez avoir besoin pour le dépôt de garantie de votre logement ou l’achat de mobilier.
Les banques numériques et les coopératives de crédit ne facturent souvent aucun frais mensuel, et ce de manière illimitée, même si leurs offres réservées aux nouveaux clients peuvent s’avérer moins complètes. Consultez les outils de comparaison des comptes chèques pour découvrir l’ensemble des options disponibles.
Sauter l’étape de la carte de crédit
Votre excellent historique de crédit dans votre pays d’origine n’est pas pris en compte au Canada. Vous arrivez avec un dossier de crédit vierge, ce que les propriétaires, les opérateurs téléphoniques et les futurs prêteurs considèrent comme un risque élevé.
De nombreux nouveaux arrivants attendent de se sentir « bien installés » avant de se préoccuper de leur solvabilité. Chaque mois passé sans dossier de crédit est une occasion manquée. Les prêteurs canadiens ont besoin d’un historique de paiement de 3 à 6 mois avant de pouvoir établir une cote de crédit.
Toutes les grandes banques proposent des cartes de crédit dans le cadre de programmes destinés aux nouveaux arrivants, sans exiger d’antécédents de crédit au Canada. Même une carte avec une limite comprise entre 500 et 1 000 dollars, que vous réglez chaque mois, vous permettra de commencer à établir votre cote de crédit. Les cartes de crédit garanties nécessitent un dépôt de garantie, mais acceptent la quasi-totalité des demandeurs.
- Attendre avant de faire une demande : retarder vos demandes de carte de crédit revient à retarder de plusieurs mois l'ensemble de votre parcours de crédit
- Utilisation exclusive de la carte de débit : les transactions par carte de débit ne permettent pas de constituer un historique de crédit, quelle que soit la fiabilité du paiement
- Soldes reportés : le fait de ne payer que le minimum dû nuit à votre taux d'utilisation et vous coûte entre 19 et 22 % d'intérêts
- Demander un prêt auprès de plusieurs banques : chaque demande entraîne une consultation approfondie qui fait temporairement baisser votre nouveau score
Utilisez votre carte pour vos petits achats courants, comme les courses ou l’essence. Réglez la totalité du solde chaque mois avant la date d’échéance. Ce comportement témoigne d’une bonne gestion de vos paiements. Pour découvrir d’autres stratégies, consultez notre guide sur l’amélioration de votre cote de crédit.
Calendrier de renforcement de la solvabilité
- Mois 0 à 3 : Demandez une carte de crédit pour nouveaux arrivants ou une carte de crédit garantie et commencez à effectuer de petits achats
- Mois 3 à 6 : Les agences d'évaluation du crédit établissent votre premier score, qui se situe généralement entre 600 et 670 si vous effectuez vos paiements régulièrement
- Mois 6 à 12 : votre score peut atteindre plus de 700 si vous continuez à effectuer vos paiements dans les délais et à maintenir un faible taux d'utilisation
- À partir du 12e mois : vous pouvez bénéficier de taux avantageux sur les prêts automobiles, les prêts immobiliers et les cartes de crédit haut de gamme
Ignorer les frais bancaires cachés
Les limites de transactions et les frais de retrait aux distributeurs automatiques prennent souvent les nouveaux arrivants au dépourvu. Certains comptes n’offrent que 10 à 15 transactions gratuites par mois, facturant entre 1 et 1,50 $ pour chaque achat par carte de débit ou retrait supplémentaire.
L’utilisation d’un distributeur automatique hors du réseau de votre banque entraîne généralement des frais supplémentaires de 2 à 5 dollars par retrait. Les virements internationaux effectués par l’intermédiaire des banques traditionnelles coûtent entre 25 et 45 dollars par transaction, auxquels s’ajoutent des taux de change défavorables qui entraînent une majoration supplémentaire de 2 à 3 %.
Consultez l’historique de vos transactions après le premier mois afin de mieux cerner vos habitudes d’utilisation. Si vous dépassez régulièrement les limites de votre forfait, opter pour un forfait avec transactions illimitées ou utiliser une carte de crédit pour vos achats pourrait vous faire économiser plusieurs centaines d’euros par an.
Certaines banques exigent que vous mainteniez un solde minimum sur vos comptes d’épargne pour percevoir des intérêts ou éviter des frais. Le fait de descendre en dessous de ces seuils, même brièvement, peut vous faire perdre un mois entier d’intérêts ou entraîner des frais de gestion.
Documents manquants
Se présenter en agence sans être préparé peut entraîner des déplacements inutiles et retarder l’ouverture de votre compte. Les banques canadiennes doivent vérifier votre identité et votre statut d’immigrant à l’aide de documents spécifiques.
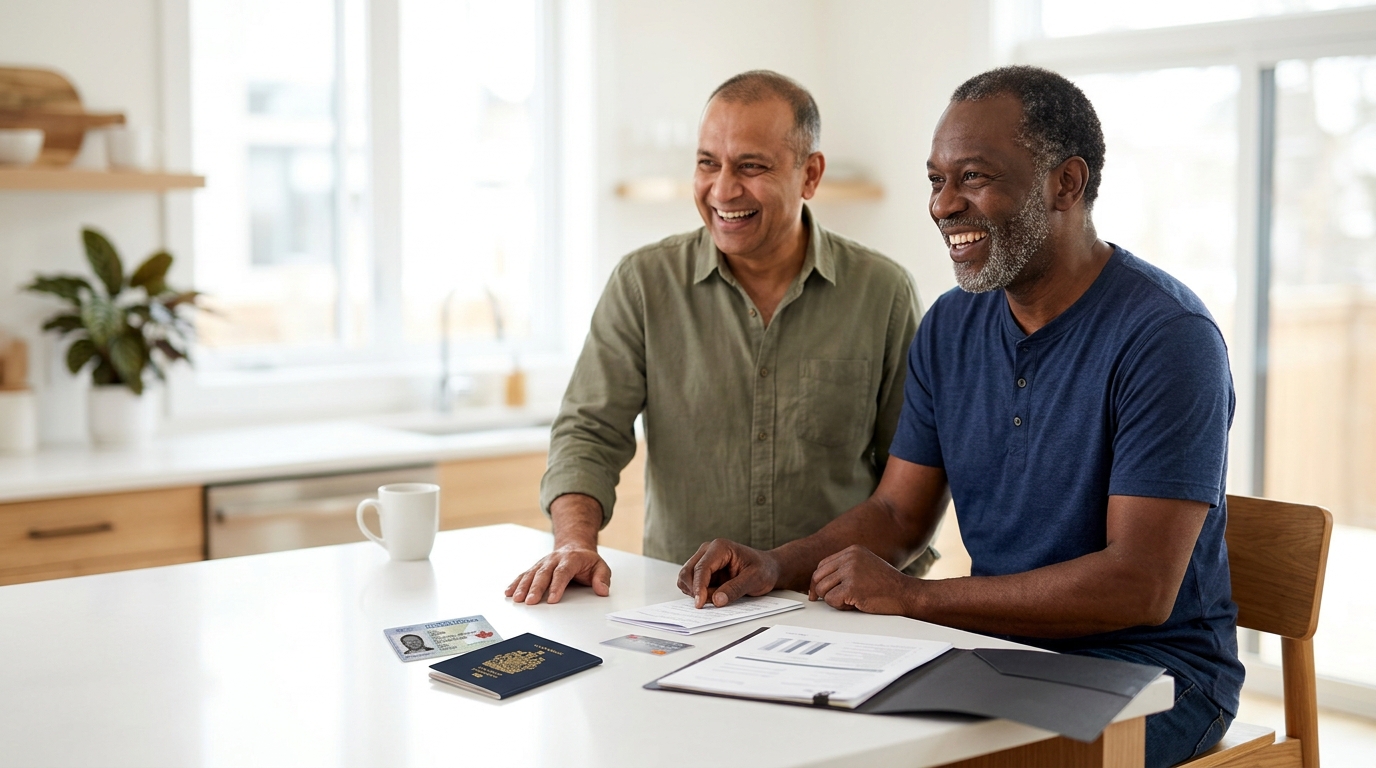
- Un passeport en cours de validité : obligatoire dans toutes les banques comme pièce d'identité principale
- Documents relatifs à l'immigration : attestation de résidence permanente, permis d'études ou permis de travail, selon votre statut
- Adresse au Canada : même les adresses temporaires, comme celles d'hôtels ou d'Airbnb, peuvent être acceptées dans un premier temps
- Numéro d'assurance sociale : il n'est pas toujours nécessaire pour ouvrir un compte courant de base, mais il est requis pour les comptes rémunérés
Apportez à la fois les documents originaux et leurs photocopies. Certaines banques acceptent les adresses provisoires si vous expliquez que vous venez d’arriver, mais vous devrez fournir une adresse définitive dans un délai raisonnable.
Demandez votre numéro d’assurance sociale auprès de Service Canada dès que possible après votre arrivée. Vous en aurez besoin pour travailler, remplir votre déclaration d’impôts et ouvrir des comptes d’investissement tels que des CELI ou des REER.
Liste de contrôle des documents par statut
| Statut d’immigration | Documents requis |
|---|---|
| Résident permanent | Passeport + carte de résident permanent ou COPR + adresse au Canada |
| Étudiant étranger | Passeport + permis d’études + attestation d’inscription + justificatif de domicile |
| Travailleur intérimaire | Passeport + permis de travail + adresse au Canada |
| demandeur d’asile | Passeport + pièces justificatives + adresse |
Négliger les autres possibilités
Les cinq grandes banques dominent le secteur bancaire canadien, mais elles ne constituent pas votre seule option. Les coopératives de crédit proposent souvent des frais moins élevés et un service axé sur la communauté, même si leurs programmes destinés aux nouveaux arrivants peuvent être moins développés.
Les banques numériques telles que Simplii Financial et Tangerine proposent des comptes sans frais dotés de fonctionnalités compétitives. Elles ne disposent pas d’agences physiques, ce que certains nouveaux clients trouvent contraignant lorsqu’il s’agit de questions complexes ou de la vérification de documents.
Une double approche s’avère efficace pour beaucoup : ouvrez un compte « bienvenue » dans une grande banque pour bénéficier d’un accompagnement en agence et vous constituer un historique de crédit, puis ajoutez-y un compte numérique sans frais pour vos économies, qui vous permettra de bénéficier d’un taux d’intérêt plus élevé. Consultez les offres actuelles des principaux comptes courants pour les comparer.
- Les coopératives de crédit : des frais souvent moins élevés et un service personnalisé ; elles sont particulièrement présentes au Québec et en Ontario
- Banques numériques : pas de frais mensuels à vie et des taux d'intérêt plus élevés sur l'épargne, mais pas d'agences physiques
- Stratégie hybride : une grande banque pour le crédit et l'accompagnement, associée à une banque numérique pour l'épargne, permet d'optimiser la valeur
En résumé
Les erreurs bancaires commises au cours de vos premiers mois peuvent vous coûter des milliers d’euros en frais, entraîner des retards et vous faire passer à côté d’occasions d’améliorer votre solvabilité. La tendance est claire : les nouveaux arrivants qui ouvrent un compte dès leur arrivée, privilégient les cartes de crédit plutôt que les primes de bienvenue et comprennent bien la structure des frais se construisent des bases financières plus solides.
Commencez par choisir une banque en vous basant sur le coût total sur deux ans plutôt que sur les offres promotionnelles initiales. Demandez une carte de crédit dès l’ouverture de votre compte. Vérifiez les limites de transaction et les réseaux de distributeurs automatiques afin qu’ils correspondent à votre utilisation réelle. Rassemblez tous les documents requis avant votre première visite en agence.
Surtout, passez à l’action dès votre première semaine plutôt que d’attendre de vous être installé. L’historique de votre crédit commence le jour où vous ouvrez votre première carte, et les décisions prises dès le début ont un effet cumulatif au fil du temps. Comparez les programmes destinés aux nouveaux arrivants actuellement disponibles et inscrivez-vous à notre newsletter pour rester informé des meilleures offres bancaires au fur et à mesure qu’elles évoluent.
Erreurs courantes en matière bancaire chez les nouveaux arrivants – FAQ
Puis-je ouvrir un compte bancaire avant mon arrivée au Canada ?
Oui. RBC, TD, CIBC et la Banque Scotia proposent toutes des programmes de pré-arrivée qui vous permettent de faire votre demande en ligne depuis votre pays d’origine. Vous disposez généralement de 75 jours après l’ouverture du compte pour vous rendre dans une agence canadienne et l’activer.
Ai-je besoin d'un numéro d'assurance sociale pour ouvrir un compte ?
Cela ne s’applique pas aux comptes chèques de base. Vous pouvez ouvrir un compte chèque en présentant simplement votre passeport et vos documents d’immigration. Toutefois, vous aurez besoin d’un NAS pour ouvrir un compte d’épargne rémunéré ou pour souscrire à des produits de crédit.
Que se passe-t-il une fois que l'exonération des frais d'inscription pour les nouveaux arrivants a expiré ?
Au bout de 12 à 24 mois, selon la banque, des frais mensuels compris entre 12,95 $ et 17,95 $ s’appliquent, sauf si vous maintenez un solde minimum compris entre 3 000 $ et 5 000 $. Passez en revue vos options plusieurs mois avant l’échéance afin de changer de compte ou de remplir les conditions d’exonération.
Combien de temps faut-il pour se constituer un dossier de crédit au Canada ?
Les agences d’évaluation du crédit établissent généralement votre premier score après 3 à 6 mois d’historique de paiement. Les nouveaux utilisateurs qui utilisent leurs cartes de crédit de manière responsable et règlent intégralement leurs soldes obtiennent souvent un score de 670 ou plus au bout de six mois, et de 720 ou plus au bout de douze mois.
Puis-je obtenir une carte de crédit sans antécédents de crédit au Canada ?
Oui. Toutes les grandes banques proposent des cartes de crédit dans le cadre de leurs offres destinées aux nouveaux arrivants, sans exiger d’antécédents de crédit au Canada. Des cartes de crédit garanties, qui nécessitent un dépôt de garantie, sont disponibles si les cartes standard sont refusées.
Dois-je apporter de l'argent liquide ou effectuer un virement bancaire pour approvisionner mon compte ?
Veuillez apporter entre 500 et 1 000 dollars canadiens en espèces pour vos dépenses immédiates. Transférez le reste par virement bancaire une fois votre compte ouvert. Si vous apportez l’équivalent de plus de 10 000 dollars canadiens, vous devez le déclarer à l’Agence des services frontaliers du Canada à votre arrivée.
De quels documents ai-je besoin pour ouvrir un compte bancaire ?
Vous devez être en possession d’un passeport en cours de validité, d’un document d’immigration (tel qu’une carte de résident permanent ou un permis de travail ou d’études) et d’une adresse au Canada. Certaines banques acceptent les adresses temporaires. Votre numéro d’assurance sociale est utile, mais n’est pas toujours obligatoire pour ouvrir un compte de base.
Les coopératives de crédit sont-elles plus avantageuses que les grandes banques pour les nouveaux arrivants ?
Les coopératives de crédit pratiquent souvent des frais moins élevés et offrent un service personnalisé, mais leurs programmes destinés aux nouveaux clients sont généralement moins complets que ceux des cinq grandes banques. Envisagez d’abord de vous adresser à une grande banque pour vous constituer un historique de crédit, puis ajoutez une coopérative de crédit ou une banque en ligne pour votre épargne.
À lire aussi

Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.