
Wealthsimple au Québec : 2 % de remise et assurances voyage activables
Les assurances voyage Wealthsimple sont maintenant accessibles au Québec. Comparez les trois Visa, les plafonds de couverture et les conditions du 0 $.
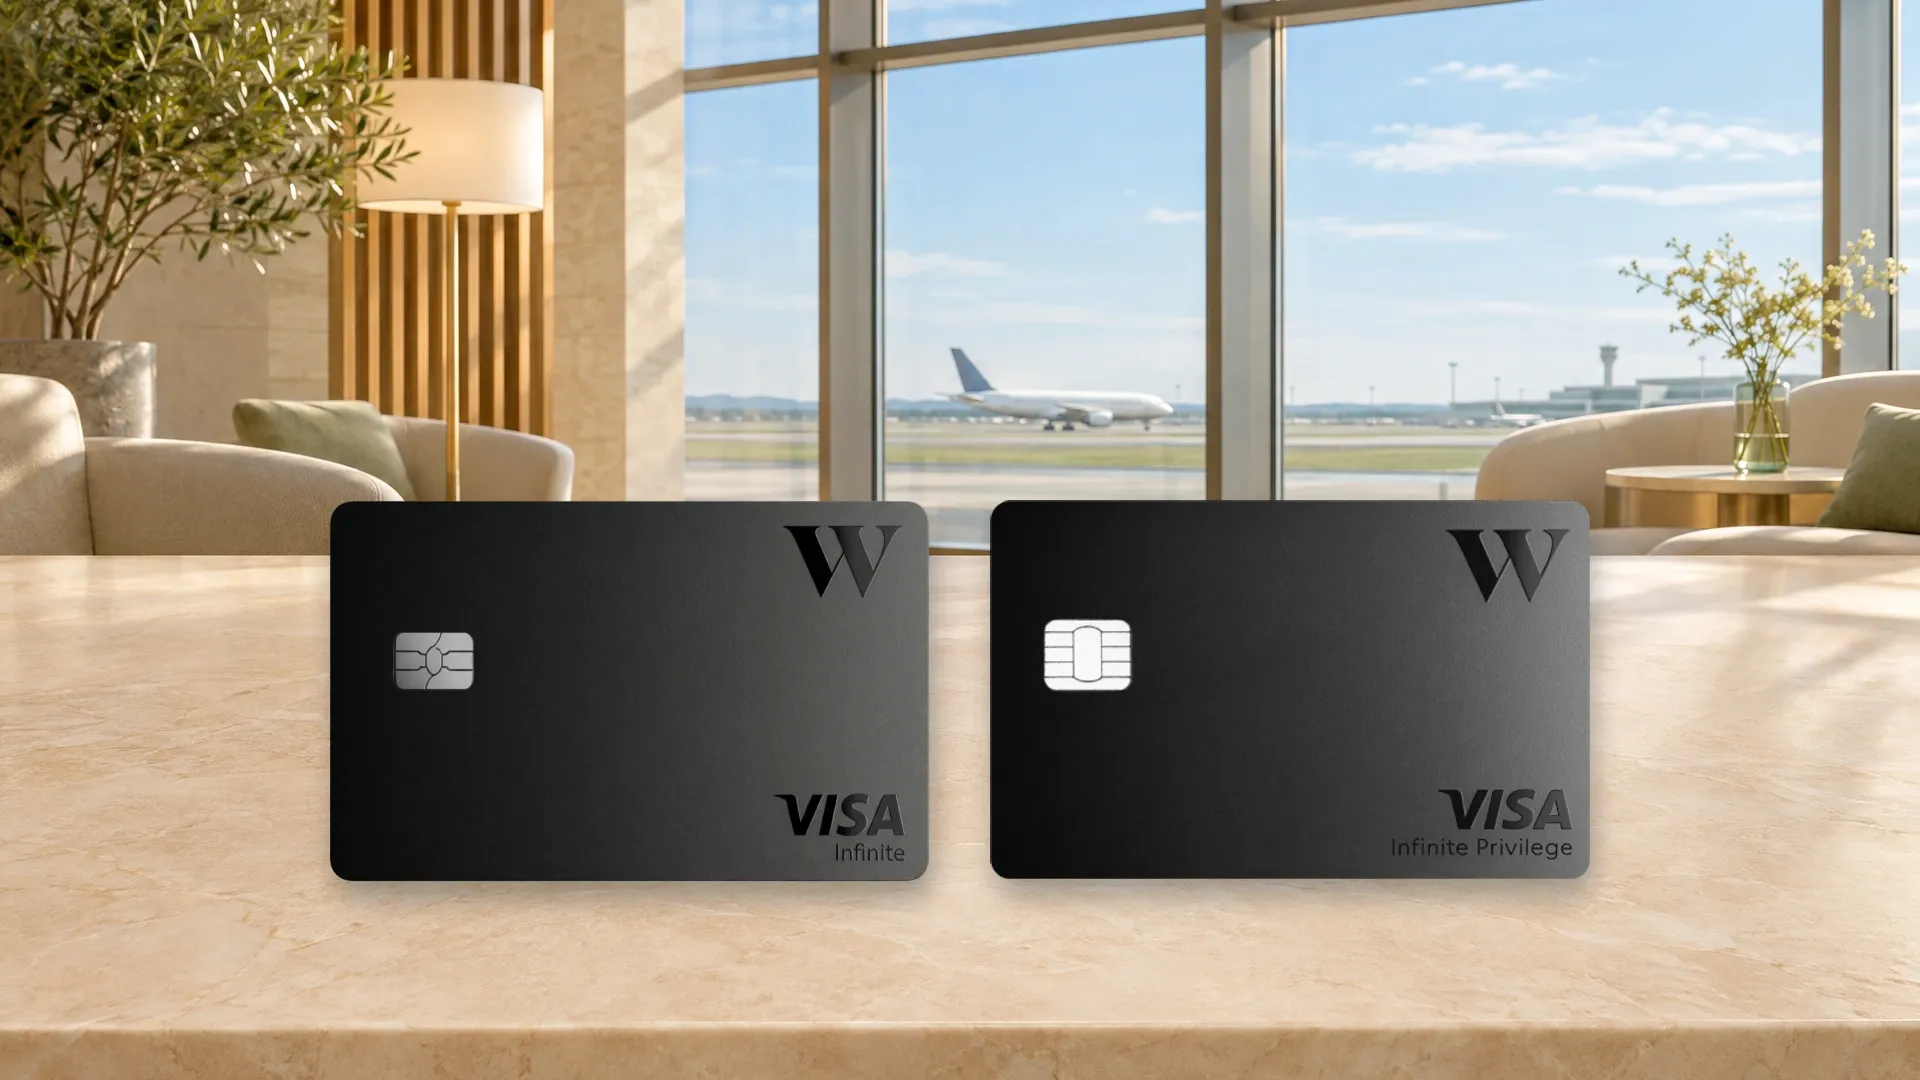
Les cartes Wealthsimple à 2 % deviennent plus intéressantes au Québec : leurs assurances voyage peuvent maintenant être ajoutées sans supplément. Depuis le 2 novembre 2026, les titulaires des Visa Infinite+ et Infinite Privilège peuvent adhérer aux protections médicales, d’annulation, d’interruption, de bagages et de retard de vol. Cette adhésion doit être activée dans le compte Wealthsimple : la réception du courriel ne vous assure pas automatiquement.
Pour choisir, il faut regarder ensemble la remise, les frais et les plafonds d’assurance. Les deux cartes à 2 % offrent des remises sans plafond et des achats en devises sans frais de conversion ajoutés. Leurs frais annuels de 240 $ peuvent être éliminés sous conditions. La troisième carte, la Visa Infinite à 1 % en bêta, suit un modèle différent.
Voici comment départager les options et vérifier votre couverture avant d’engager des dépenses de voyage.
Comparez dès maintenant la Visa Infinite+ Wealthsimple et la Visa Infinite Privilège Wealthsimple : leurs remises de 2 % sans plafond et l’absence de frais de conversion sur les achats peuvent être particulièrement avantageuses si vous obtenez l’exonération des frais annuels.
Découvrir Visa Infinite+ Wealthsimple
Découvrir Visa Infinite Privilège Wealthsimple
Vérification des conditions : 10 novembre 2026. Montants en dollars canadiens. Les plafonds indiqués sont soumis aux conditions et exclusions des certificats.
Cartes Wealthsimple : commencez par la bonne version
| Élément | Visa Infinite+ | Visa Infinite Privilège | Visa Infinite à 1 % (bêta) |
|---|---|---|---|
| Remise de base admissible | 2 %, sans plafond | 2 %, sans plafond | 1 %, sans plafond |
| Frais standards au Québec | 240 $ / an | 240 $ / an | 0 $ |
| Exonération des frais | 100 000 $ individuels ou dépôts directs admissibles de 4 000 $ / mois civil | Même règle | Aucune condition d’exonération nécessaire |
| Achats en devises | Aucuns frais de conversion ajoutés; taux Visa applicable | Aucuns frais de conversion ajoutés; taux Visa applicable | Exemption à sélectionner; taux Visa applicable |
| Adhésion aux 4 assurances voyage | Sans supplément | Sans supplément | Chaque garantie utilise un des 3 choix |
| Médical d’urgence | Jusqu’à 1 000 000 $ | Jusqu’à 2 000 000 $ | Option : jusqu’à 1 000 000 $ |
| Durée médicale / âge | 21 premiers jours; moins de 65 ans | 21 premiers jours; moins de 65 ans | Option : 21 premiers jours; moins de 65 ans |
| Annulation / interruption | 1 000 $ / personne; 3 000 $ / voyage | 1 500 $ / personne; 5 000 $ / voyage | Option : 1 000 $ / personne; 3 000 $ / voyage |
| Bagages : maximum combiné | 1 000 $ | 1 250 $ | Option : 1 000 $ |
| Collision / dommages location | Non incluse | Incluse, sous conditions | Avantage à sélectionner |
| Protection des achats / garantie prolongée | Incluse, sous conditions | Incluse, sous conditions | Incluse, sous conditions |
| Accès au produit | Sous réserve d’admissibilité; attente possible | Sous réserve d’admissibilité; attente possible | Sur invitation pendant la bêta |
Infinite+ : la formule à 2 % pour les dépenses courantes
La Carte Visa Infinite+ Wealthsimple réunit 2 % de remise illimitée sur les achats admissibles et l’absence de frais de conversion ajoutés sur les achats en devises. Vous n’avez pas de catégories à suivre ni de plafond annuel de remise.
Avec l’adhésion québécoise, elle apporte aussi quatre garanties voyage sans supplément. Son assurance médicale plafonne à 1 million de dollars; l’annulation ou l’interruption à 1 000 $ par personne admissible. Elle ne comprend pas la protection des voitures de location de la version Privilège.
Voir l’offre de la Visa Infinite+ Wealthsimple.
Infinite Privilège : les mêmes remises, des plafonds supérieurs
La Carte Visa Infinite Privilège Wealthsimple vise un profil d’admissibilité plus élevé. Son taux de remise et son exemption de frais de conversion sont identiques à ceux de l’Infinite+.
La différence se joue surtout dans les avantages : plafond médical de 2 millions de dollars, remboursement d’annulation ou d’interruption allant jusqu’à 1 500 $ par personne admissible et protection des bagages bonifiée. Elle comprend également une assurance collision et dommages pour les locations automobiles admissibles et l’accès à Visa Airport Companion selon les modalités du programme.
Examiner l’offre de la Visa Infinite Privilège Wealthsimple.
Infinite à 1 % : gratuite, mais avec trois choix à faire
La Visa Infinite à 1 % en bêta est sans frais annuels, indépendamment d’un dépôt de paie ou de 100 000 $ d’actifs. Sa remise de base est toutefois de 1 %, sans plafond, et son accès se fait sur invitation pendant la bêta.
Elle permet de choisir trois avantages personnalisés. Chacune des quatre assurances voyage compte comme un choix. L’option qui rembourse les frais de conversion en utilise un autre. Vous ne pouvez donc pas obtenir simultanément l’exemption de conversion et les quatre garanties avec trois sélections.
La protection des achats et la garantie prolongée sont incluses; l’assurance cellulaire et la protection location automobile sont, elles aussi, des options à sélectionner. Les choix sont verrouillés pour 12 mois selon l’aide officielle. Le certificat québécois de cette carte est daté du 23 octobre 2026.
À distinguer également : l’ancienne Visa Infinite à 2 % relève du même certificat que l’Infinite+. Son nom ne désigne pas la nouvelle carte à 1 %.
Combien les cartes à 2 % peuvent-elles vous rapporter?
Une remise sans plafond, avant les frais éventuels
Le rendement de base est simple à calculer : achats admissibles multipliés par 2 %. Il n’y a pas de plafond annuel de remise. Les opérations assimilables à des espèces, frais, remboursements et ajustements sont exclus.
Exemple pour 24 000 $ de dépenses annuelles admissibles :
- Remise de base : 480 $.
- Remise après frais annuels exonérés : 480 $, avant les autres coûts éventuels.
- Frais annuels sans exonération : 240 $.
- Remise après ces frais sans exonération : 240 $.
À volume identique, une carte à 1 % sans frais rapporte également 240 $.
Sur la seule remise de base, l’écart de 1 point de pourcentage compense les frais de la carte à 2 % à partir de 24 000 $ d’achats par année. Les assurances et autres avantages peuvent changer la comparaison, mais leur valeur dépend de votre usage.
Le gain est donc particulièrement intéressant si vous pouvez obtenir une carte à 2 % à 0 $ de frais annuels. Vous pouvez confronter d’autres options avec notre comparateur de cartes de crédit.
L’économie en devises vient s’ajouter aux remises
Les Infinite+ et Infinite Privilège n’ajoutent pas de frais de conversion sur les achats en devises. Visa convertit toujours la transaction selon le taux applicable. Le commerçant peut également proposer une conversion avec sa propre majoration : payer dans la devise locale permet généralement d’éviter cette option.
Exemple pour l’équivalent de 4 000 $ CA d’achats en devises :
- Frais d’une carte facturant 2,5 % : 100 $.
- Frais de conversion ajoutés par une Wealthsimple à 2 % : 0 $.
- Remise de base sur ces achats admissibles : 80 $.
L’économie de conversion et la remise sont deux éléments distincts.
Sur la carte à 1 %, l’option sans frais de conversion doit être sélectionnée. Wealthsimple décrit alors un remboursement des frais dans l’historique des transactions. Il ne faut pas lui attribuer l’exemption automatique des deux autres versions.

Les conditions du 0 $ au Québec
Deux voies principales pour éliminer les frais
Les Visa Infinite+ et Infinite Privilège ont des frais standards de 240 $ par année au Québec. Au 10 novembre 2026, les critères publiés par Wealthsimple permettent notamment l’exonération si vous remplissez l’une des conditions suivantes :
- Actifs individuels : au moins 100 000 $ de dépôts nets ou d’actifs totaux chez Wealthsimple, en excluant les comptes d’entreprise ou de société.
- Dépôts directs : au moins 4 000 $ de dépôts directs admissibles dans votre compte chèques personnel Wealthsimple pendant un mois civil.
Pour le cycle visé, l’aide actuelle considère le mois civil précédent ou le mois en cours. Il ne s’agit donc pas simplement d’un solde minimal à garder dans votre compte, ni d’un virement ponctuel entre vos propres comptes.
Depuis le 28 avril 2026, appartenir à un ménage Avantage ou Génération ne suffit plus automatiquement. Les exonérations fondées sur le ménage obtenues avant cette date sont maintenues jusqu’à nouvel avis, selon Wealthsimple.
Si vous devenez admissible après la facturation
Au Québec, les frais annuels sont facturés à l’émission lorsque l’exonération ne s’applique pas. Si vous remplissez les conditions plus tard, Wealthsimple prévoit le remboursement des mois restants de l’année de carte, à raison de 20 $ par mois. Vérifiez le relevé suivant et la confirmation de votre statut.
L’adhésion aux assurances voyage ne change pas ce calcul : elle n’ajoute pas de frais et ne supprime pas, à elle seule, les frais de carte. Consultez les conditions officielles des frais et de l’admissibilité avant de déplacer votre paie ou vos placements.
Si votre situation satisfait à l’une de ces conditions, comparez l’offre de la Visa Infinite+ Wealthsimple et celle de la Visa Infinite Privilège Wealthsimple. L’exonération permet de conserver davantage de vos remises de 2 %; l’approbation de la carte reste distincte.
Admissibilité à la carte et exonération : deux tests différents
Toutes les versions exigent notamment la résidence au Canada, l’âge de la majorité et un compte chèques Wealthsimple actif. Pour chaque carte, l’aide officielle indique qu’il faut satisfaire à au moins un des seuils suivants, sous réserve de l’approbation de Wealthsimple.
- Infinite à 1 % : revenu personnel de 60 000 $, revenu du ménage de 100 000 $, épargne et placements de 250 000 $, ou dépenses annuelles par carte de 15 000 $.
- Infinite+ : revenu personnel de 80 000 $, revenu du ménage de 150 000 $, épargne et placements de 300 000 $, ou dépenses annuelles par carte de 25 000 $.
- Infinite Privilège : revenu personnel de 150 000 $, revenu du ménage de 200 000 $, épargne et placements de 400 000 $, ou dépenses annuelles par carte de 50 000 $.
Les seuils d’épargne de cette grille ne sont pas ceux de l’exonération des frais. L’accès à la carte à 1 % reste une bêta sur invitation; certains clients peuvent encore rencontrer une liste d’attente pour les cartes à 2 %.
Comment ajouter les assurances voyage au Québec
Le courriel reçu par les titulaires fournit un accès à l’adhésion. Vous pouvez aussi vous connecter directement à votre compte Wealthsimple, sans retrouver le message.
- Sélectionnez votre compte de carte de crédit dans l’application.
- Ouvrez les réglages avec l’icône d’engrenage.
- Choisissez Ajouter une couverture voyage.
- Lisez les garanties et ouvrez les certificats.
- Cochez le consentement, puis confirmez avec Ajouter les avantages, ou Add benefits en anglais.
- Assurez-vous que Wealthsimple confirme votre inscription.
Sur le Web, l’option se trouve dans les détails du compte de carte. La capture ci-dessous montre l’écran français et la case de consentement.

La procédure officielle d’adhésion et de confirmation détaille ces étapes. Le comparatif des avantages Wealthsimple précise aussi les différences avec la carte à 1 %.
Un statut « En cours de traitement » demande une vérification
Wealthsimple indique qu’un courriel confirme l’inscription une fois son traitement terminé. Un statut Échec nécessite de contacter le soutien. Conservez la confirmation et sa date.
L’activation n’est pas rétroactive. Pour les assurances d’annulation, d’interruption, de bagages et de retard de vol des cartes à 2 %, l’aide officielle précise que les voyages ou billets concernés doivent être réservés et payés après l’adhésion québécoise. La protection médicale dépend de ses propres conditions de départ et d’entrée en vigueur.
Les protections sont fournies par Chubb du Canada Compagnie d’Assurance, par l’intermédiaire de Walnut Insurance Inc. L’adhésion est facultative. Pour la résilier, passez par le soutien : l’aide actuelle précise que les quatre assurances voyage des cartes à 2 % sont retirées ensemble, sans modification des frais annuels.
Ce que les plafonds d’assurance changent pour votre budget
Urgences médicales : âge et durée avant le montant
Les plafonds sont de 1 000 000 $ avec l’Infinite+ ou l’option médicale de la carte à 1 %, et de 2 000 000 $ avec l’Infinite Privilège. Ils concernent des frais médicaux d’urgence admissibles, en complément du régime public et des autres assurances applicables.
Les trois certificats français fournis indiquent les 21 premiers jours consécutifs, départ et retour inclus, et des assurés de moins de 65 ans. Certaines pages d’aide affichent encore 14 jours. Pour un séjour qui dépend de cette différence, faites confirmer la durée figurant au certificat de votre compte par l’assureur avant de partir.
Le titulaire doit notamment garder son compte en règle et son admissibilité au régime gouvernemental d’assurance maladie. Le voyage se déroule hors de sa province ou de son territoire de résidence. Le paiement du voyage avec la carte n’apparaît pas comme une condition de la section médicale, contrairement aux garanties de réservation.
Pour un séjour plus long ou à partir de 65 ans, il faut examiner une couverture distincte. Les prolongations automatiques concernent des urgences ou retards définis; elles ne remplacent pas une assurance longue durée.
Sous-plafonds médicaux et assistance
Les garanties prévoient, sous leurs conditions, l’hospitalisation, les honoraires médicaux, certains médicaments et l’ambulance. Elles comprennent aussi des sous-limites, notamment :
- Dentaire accidentel : jusqu’à 2 000 $.
- Douleur dentaire urgente : jusqu’à 200 $.
- Certains soins paramédicaux prescrits : jusqu’à 250 $ par discipline.
- Soins infirmiers privés autorisés à l’hôpital : jusqu’à 5 000 $.
- Hôtel et repas supplémentaires pour urgence médicale : jusqu’à 150 $ par jour, maximum de 1 500 $.
- Bagages excédentaires lors d’un retour en ambulance aérienne admissible : jusqu’à 500 $.
Évacuation, accompagnement, retour des enfants, retour du véhicule et rapatriement de la dépouille suivent des conditions d’autorisation et, selon le service, d’autres sous-limites. La prolongation peut couvrir une hospitalisation et jusqu’à 5 jours après la sortie, jusqu’à 5 jours pour certains retours retardés pour urgence médicale, ou jusqu’à 72 heures pour un retard de transporteur admissible.
Annulation : évaluez le coût par personne
- Infinite+ et option correspondante de la carte à 1 % : jusqu’à 1 000 $ par personne, maximum de 3 000 $ par voyage.
- Infinite Privilège : jusqu’à 1 500 $ par personne, maximum de 5 000 $ par voyage.
Pour un voyage prépayé de 4 000 $ par personne, même la version Privilège ne garantit donc pas le remboursement de tout le montant. Comparez la portion non remboursable de vos réservations au plafond individuel, puis au plafond familial.
Le coût total du voyage doit être payé avec la carte. Le certificat accepte une déduction des points échangés dans sa définition du coût total, à condition qu’un montant en dollars soit payé avec la carte. Une réservation partagée entre plusieurs cartes sans utilisation de points ne bénéficie pas automatiquement de cette règle.
L’assurance rembourse des pertes admissibles liées à un motif prévu. Un changement d’envie ou une meilleure offre trouvée ailleurs ne constitue pas un motif assuré.
Interruption et motifs de réclamation
L’interruption reprend les plafonds par personne et par voyage propres à la carte. Elle peut couvrir certains transports supplémentaires en classe économique, des prestations prépayées inutilisées ou un supplément pour personne seule. En cas de retour retardé admissible, hôtel et repas peuvent atteindre 150 $ par jour, jusqu’à 1 000 $ au total, selon les limites du certificat.
Les causes prévues incluent notamment le décès, une maladie ou blessure inattendue avec recommandation médicale écrite, l’hospitalisation de l’hôte, une assignation judiciaire ou une résidence principale rendue inhabitable.
Le certificat traite aussi certains rappels au service public, déménagements professionnels imposés avant le départ et incidents de transport. Des conditions précises s’appliquent, dont parfois la perte d’au moins 30 % de la durée du voyage ou une arrivée de correspondance prévue au moins deux heures avant le départ. Des avis d’Affaires mondiales Canada peuvent constituer un motif uniquement dans les circonstances définies; les épidémies sont exclues dans les clauses concernées.
Bagages : achat essentiel et valise perdue ne s’additionnent pas librement
Pour l’Infinite+ et l’option de la carte à 1 % :
- Retard de plus de 6 heures : jusqu’à 500 $ d’achats urgents.
- Perte ou dommages aux bagages enregistrés : jusqu’à 750 $.
- Total combiné : 1 000 $.
Avec l’Infinite Privilège :
- Achats urgents : jusqu’à 1 000 $.
- Perte ou dommages aux bagages enregistrés : jusqu’à 1 000 $.
- Total combiné : 1 250 $.
Les deux volets ne s’additionnent donc pas librement.
Les achats doivent précéder la restitution des bagages et être effectués dans les 96 heures de l’arrivée. La dernière étape du voyage de retour est exclue pour le retard des bagages. Le billet doit avoir été entièrement payé avec la carte, selon la définition applicable aux points.
Appareils électroniques, caméras, argent, documents de valeur et matériel d’affaires font notamment partie des exclusions de contenu. Déclarez le problème au transporteur et conservez son rapport ainsi que les reçus.
Vol retardé : une protection de dépenses justifiées
Les trois versions peuvent offrir les mêmes plafonds pour cette garantie, à condition qu’elle soit sélectionnée sur la carte à 1 %. Certains retards, refus d’embarquement pour surréservation et correspondances manquées déclenchent la protection après trois heures, sans transport de remplacement offert dans le délai prévu.
Le certificat fixe plusieurs limites à lire ensemble :
- Hôtel, repas et achats admissibles : jusqu’à 1 000 $ par jour.
- Période maximale : 48 heures.
- Plusieurs réclamants : 1 000 $ par personne et 2 500 $ par sinistre.
Ces montants ne doivent pas être multipliés pour présumer un remboursement supérieur.
La protection cesse notamment lorsqu’un autre vol est offert ou qu’un autre transport est utilisé, selon la clause applicable. Le coût total du billet doit être porté à la carte. Les remboursements du transporteur et des autres assurances réduisent la perte restante admissible.
Pour un même taux de remise, les plafonds peuvent départager la Visa Infinite+ Wealthsimple et la Visa Infinite Privilège Wealthsimple. Choisissez la couverture adaptée au prix de vos réservations et à la durée de vos déplacements, puis activez-la au Québec.
Famille, santé et exclusions : les vérifications décisives
Les personnes couvertes
Le titulaire et son conjoint peuvent être couverts, même lorsque le conjoint voyage seul, sous réserve de leur admissibilité. Les enfants à charge doivent voyager avec le titulaire ou son conjoint.
Le certificat retient notamment les enfants non mariés vivant au domicile du titulaire, de moins de 21 ans ou de moins de 26 ans s’ils étudient à temps plein. Il prévoit aussi une catégorie pour certains enfants handicapés totalement à charge. La résidence au Canada et, pour la protection médicale, l’assurance maladie publique demeurent des conditions à vérifier.
La mention d’un compagnon de voyage dans les causes d’annulation ne lui accorde pas automatiquement les prestations d’une personne assurée. La limite de moins de 65 ans appartient à la couverture médicale et ne doit pas être étendue à toutes les assurances.
Une condition préexistante peut limiter la protection
Un état préexistant doit notamment être stable pendant les six mois précédant le départ pour la garantie médicale. Pour l’annulation et l’interruption, la période pertinente précède le début de la couverture concernée.
La définition de stabilité examine les traitements, médicaments, symptômes, hospitalisations et investigations en attente. Consultez l’assureur si votre situation change; l’absence de symptômes ne suffit pas toujours.
Parmi les autres exclusions figurent les événements prévisibles, certains avis aux voyageurs, les soins non urgents, le voyage contre avis médical et certaines complications de grossesse dans les neuf semaines avant l’accouchement prévu. Les activités dangereuses, sports professionnels, abus d’alcool ou de drogues, certains troubles mentaux, actes intentionnels ou criminels, guerres et incidents informatiques font aussi l’objet de clauses. Chaque garantie possède sa liste.
Location automobile, achats et cellulaire : les différences complémentaires
Une voiture louée plus de 31 jours n’est pas partiellement couverte
La couverture collision et dommages fait partie de l’Infinite Privilège et peut être choisie sur la carte à 1 %. Elle n’est pas incluse avec l’Infinite+.
Elle vise certaines locations de 31 jours consécutifs maximum, pour un véhicule dont le PDSF ne dépasse pas 100 000 $. Les catégories et modèles exclus restent déterminants. Il faut notamment payer le coût total avec la carte et généralement refuser l’exonération collision de l’agence si la loi le permet.
Une location dépassant 31 jours est exclue dès le premier jour, même si sa durée a été prolongée en cours de route. La garantie ne remplace pas la responsabilité civile automobile ni une assurance des blessures aux personnes.
Achats et téléphone : le mode de paiement compte
Les trois cartes incluent une protection de certains achats neufs contre le vol ou les dommages pendant 90 jours, avec paiement intégral par carte. La garantie prolongée peut doubler la garantie admissible du fabricant, jusqu’à un an supplémentaire, si la garantie d’origine n’excède pas cinq ans. Le plafond est de 1 000 $ par sinistre, avec une limite totale de 10 000 $ par titulaire pour ces garanties.
L’assurance cellulaire couvre certains vols ou dommages jusqu’à 1 000 $ par sinistre, avec une franchise de 50 $ et au plus deux sinistres sur 12 mois. Elle est incluse avec les cartes à 2 % et sélectionnable sur la carte à 1 %. La facture mensuelle doit être payée avec la carte : la protection commence le premier jour du mois suivant le paiement et peut être suspendue lorsqu’un mois n’est pas payé.
Gardez ces numéros et documents avec vos réservations
En cas d’urgence médicale, appelez Assistance Voyage de Chubb au 1 833 654-1253, ou au 514 285-0187 à frais virés. L’appel doit précéder les soins lorsque possible, avec signalement dans les 24 heures suivant l’hospitalisation ou dès que raisonnablement possible. Une autre personne peut appeler pour vous.
Sans appel ou avec un fournisseur non approuvé, le certificat prévoit une participation de 20 % sur la première tranche de 25 000 $ de frais couverts restant après le régime public, sous ses conditions.
Pour les autres réclamations, Crawford & Company : 1 888 359-0394. Une annulation ou interruption doit être signalée immédiatement; un dépassement de 48 heures peut réduire l’indemnité. Les garanties voyage prévoient généralement un avis écrit dans les 30 jours et le dossier complet dans les six mois. Consultez les délais propres aux autres garanties.
Conservez les preuves de paiement, les factures, rapports du transporteur, justificatifs médicaux et confirmations d’adhésion.
Consulter le bon certificat
- Visa Infinite+ et ancienne Visa Infinite à 2 % : certificat du 2 novembre 2026.
- Visa Infinite Privilège : certificat du 2 novembre 2026.
- Visa Infinite à 1 % en bêta : certificat du 23 octobre 2026.
Les certificats et les polices-cadres encadrent les prestations. Ce comparatif ne remplace pas leurs définitions, exclusions et conditions.

Quelle carte privilégier selon votre situation?
Vous recevez au moins 4 000 $ de dépôts directs admissibles ou détenez 100 000 $ individuellement chez Wealthsimple? Une carte à 2 % mérite votre attention si vous êtes admissible à son émission : elle peut combiner remise illimitée, frais annuels exonérés et garanties voyage activables.
Vous êtes admissible à la Privilège et louez des voitures? Ses plafonds supplémentaires et sa protection location peuvent départager les deux versions à 2 %, à condition de respecter les exclusions.
Vous n’obtenez pas l’exonération et dépensez peu? Comparez les 240 $ de frais à votre volume d’achats. La carte à 1 % peut coûter moins cher, si elle vous est proposée, mais ses trois choix d’avantages imposent des compromis.
Vous voyagez longtemps, avez 65 ans ou plus ou des antécédents médicaux? Évaluez une assurance adaptée avant de vous fier à la carte.
Consulter la fiche Infinite+ Wealthsimple ou examiner l’Infinite Privilège Wealthsimple. Comparez aussi les autres meilleures cartes de crédit.
Wealthsimple multiplie aussi les annonces bancaires
Cette évolution des cartes s’inscrit dans une série de nouveautés. Retrouvez notre dossier sur les annonces Wealthsimple : Penny, Pro et carte d’entreprise pour distinguer les produits déjà offerts des lancements annoncés.
Nous suivons également le paiement en temps réel au Canada et l’arrivée de Wealthsimple ainsi que le compte chèques d’entreprise pour travailleurs autonomes. Les comptes d’entreprise restent distincts des actifs et dépôts personnels utilisés pour l’exonération de la carte.
Recevez les prochaines comparaisons dans l’infolettre Ratesopedia.
Ratesopedia peut recevoir une rémunération par l’intermédiaire de certains liens de demande de carte.
Avant votre prochaine réservation, comparez les offres de la Visa Infinite+ Wealthsimple et de la Visa Infinite Privilège Wealthsimple. Les deux combinent 2 % de remise sans plafond et achats en devises sans frais de conversion ajoutés; vérifiez aussi vos conditions de gratuité.
Questions fréquentes
Quelle carte Wealthsimple offre 2 % de remise sans plafond?
Les Visa Infinite+ et Infinite Privilège offrent 2 % sur les achats admissibles, sans plafond annuel. La version bêta offre une remise de base moitié moins élevée.
Faut-il 100 000 $ pour obtenir une carte à 2 % sans frais annuels?
L’exonération peut aussi être accessible avec au moins 4 000 $ de dépôts directs admissibles par mois civil dans le compte chèques personnel. L’admissibilité à la carte demeure une évaluation distincte.
Les assurances sont-elles actives dès le 2 novembre?
Le 2 novembre 2026 marque leur disponibilité au Québec pour les cartes à 2 %. Vous devez adhérer, vérifier la confirmation et respecter les dates de réservation, de paiement et de départ propres à chaque garantie.
Peut-on activer les assurances sans le courriel?
Vous pouvez passer par les réglages du compte de carte dans l’application ou sur le Web. L’option Ajouter une couverture voyage permet de consulter les protections et de confirmer l’adhésion.
La carte à 1 % comprend-elle toutes les assurances?
Elle permet trois choix personnalisés. Chaque assurance voyage et l’option sans frais de conversion comptent séparément. Seules les protections sélectionnées et confirmées s’appliquent.
Une assurance de carte remplace-t-elle toujours une assurance voyage distincte?
Les limites d’âge, de durée, de paiement et les exclusions peuvent laisser une partie du risque sans couverture. Vérifiez notamment votre état de santé, le coût non remboursable du voyage et les autres assurances disponibles.
