Prêt personnel, marge de crédit ou transfert de solde : lequel coûte le moins?
Chargement de l’article…
Un prêt personnel, une marge de crédit et une carte avec transfert de solde peuvent tous rembourser les mêmes 10 000 $, mais ils ne coûtent pas la même chose. Le choix le moins cher dépend de la vitesse à laquelle vous pouvez rembourser et de votre discipline face au crédit disponible. Ci-dessous, nous chiffrons les trois options sur la même dette, avec des taux relevés le 18 octobre 2026, pour voir où chacune l'emporte. Pour l'ensemble des produits d'emprunt, consultez notre section Prêts.
Vous empruntez une somme et la remboursez par versements égaux sur une durée fixe. Le taux peut être fixe ou variable, mais le calendrier est établi dès le départ : la dette disparaît à une date connue. Les banques fixent leurs prêts personnels à partir de leur taux préférentiel, de 4,45 % au 18 octobre 2026. Les prêteurs en ligne demandent beaucoup plus aux dossiers de crédit plus faibles, jusqu'au plafond légal de 35 %. Notre section Prêts présente les prêteurs et leurs fourchettes publiées.
Une marge de crédit est un crédit renouvelable. Vous obtenez une limite, vous retirez ce dont vous avez besoin et vous payez l'intérêt seulement sur ce que vous utilisez. Le taux est variable : le taux préférentiel plus une marge fixée par le prêteur selon votre crédit. Par exemple, Tangerine établit le taux de sa marge de crédit personnelle à son taux préférentiel plus un facteur d'ajustement, avec un taux promotionnel de 2,99 % pendant les 3 premiers mois et aucuns frais annuels.
Cette souplesse a un revers. La plupart des marges exigent seulement le paiement de l'intérêt ou un petit versement minimum : le solde peut donc rester en place pendant des années si vous le laissez faire.
Un transfert de solde déplace une dette de carte vers une nouvelle carte offrant un taux promotionnel bas, souvent 0 %, pendant une période déterminée. Vous payez habituellement des frais de transfert au départ. À la fin de la promotion, le solde restant passe au taux régulier de transfert de solde de la carte.
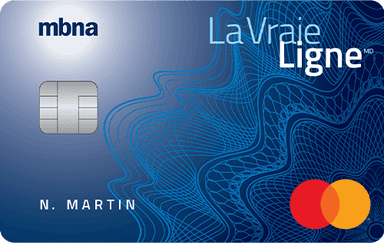
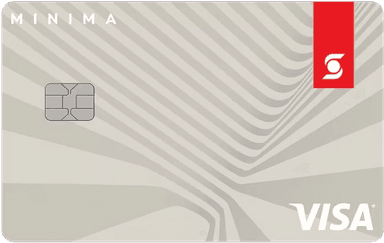
Deux exemples tirés de nos données de cartes, mises à jour le 14 septembre 2026 :
Nous avons modélisé un solde de carte de 10 000 $ remboursé avec le même versement mensuel de 322,67 $, soit le versement d'un prêt personnel de 3 ans à 10 %. Le taux de 7,45 % de la marge de crédit est un exemple (taux préférentiel de 4,45 % plus une marge de 3 points); votre propre marge dépend de votre crédit.
| Option | Taux utilisé | Frais initiaux | Mois pour rembourser | Coût total (intérêts + frais) |
|---|---|---|---|---|
| Prêt personnel, 3 ans | 10 % fixe | 0 $ | 36 | 1 616 $ |
| Marge de crédit (exemple) | 7,45 % variable (préférentiel + 3) | 0 $ | 35 | 1 141 $ |
| Transfert de solde, carte Mastercard La Vraie Ligne MBNA | 0 % pendant 12 mois, puis 17,99 % | 300 $ (3 %) | 36 | 1 565 $ |
| Transfert de solde, carte Visa minima Scotia | 0 % pendant 9 mois, puis 13,99 % | 100 $ (1 %) | 35 | 1 286 $ |
| Rester sur une carte standard | 20,99 % | 0 $ | 46 | 4 534 $ |
La marge de crédit coûte le moins cher sur papier, mais seulement parce que vous continuez à verser 322,67 $ chaque mois. Avec un simple versement minimum, elle peut coûter bien plus que le prêt.
Le transfert de solde est la meilleure affaire seulement si vous remboursez pendant la promotion. Pour effacer le solde MBNA en 12 mois, il faudrait verser environ 858 $ par mois. À ce rythme, votre seul coût est la commission de transfert de 300 $. À 322,67 $ par mois, la majeure partie du solde passe à 17,99 %, et l'économie par rapport au prêt personnel tombe à environ 50 $.
Ne rien faire est le choix le plus coûteux. Les mêmes 10 000 $ laissés sur une carte à 20,99 %, un taux courant sur les cartes standard, prennent 46 mois et environ 4 534 $ d'intérêts à rembourser à 322,67 $ par mois.
Pour comparer des dates de remboursement avec vos propres chiffres, utilisez notre calculateur de remboursement de dettes. Avant toute demande, vérifiez où vous en êtes avec notre guide pour vérifier votre cote de crédit au Canada.
Il n'y a pas de gagnant unique. Le transfert de solde est l'outil le moins cher pour une dette que vous pouvez effacer en moins d'un an. La marge de crédit est la plus souple, et la plus risquée si vous ne payez que le minimum. Le prêt personnel coûte un peu plus sur papier, mais garantit que la dette disparaît à la date prévue, ce qui vaut souvent plus que l'écart de taux. Pour comparer les offres promotionnelles, commencez par notre classement des meilleures cartes de crédit pour le transfert de solde.
Recevez chaque semaine nos nouvelles comparaisons de taux et nos guides : abonnez-vous à l'infolettre Ratesopedia.
Souvent oui sur le taux, puisque les banques fixent les marges non garanties près du taux préférentiel plus une marge. Le coût réel dépend toutefois de vos habitudes de remboursement. Une marge de crédit n'exige qu'un petit versement minimum : le solde peut traîner des années et coûter plus au total qu'un prêt avec une date de fin. Testez les deux scénarios avec notre calculateur de remboursement de dettes.
Une demande de nouvelle carte entraîne une vérification approfondie, qui peut faire baisser légèrement votre cote pendant un certain temps. Déplacer la dette ne change pas le total que vous devez, mais la nouvelle carte ajoute du crédit disponible, ce qui peut réduire votre taux d'utilisation avec le temps. C'est surtout le remboursement régulier qui aide votre cote. Lisez notre guide pour améliorer votre cote de crédit au Canada.
Le solde restant à la fin de la promotion est facturé au taux régulier de transfert de solde de la carte, par exemple 17,99 % sur la carte de crédit Mastercard La Vraie Ligne MBNA selon nos données. La plupart des émetteurs annulent aussi la promotion si vous manquez un paiement. Prévoyez de tout rembourser avant la date de fin, et notez cette date dans votre agenda.
Oui, c'est même l'un des usages les plus courants. Le prêt remplace plusieurs soldes de cartes à 20 % ou plus par un seul versement fixe à un taux plus bas, si votre crédit le permet. L'essentiel est de cesser d'ajouter des achats sur les cartes remboursées. Notre section Prêts explique quels prêteurs essayer en premier.
Les banques appliquent des critères semblables aux deux, selon votre cote de crédit, vos revenus et vos dettes actuelles. Une marge de crédit non garantie exige en général un meilleur crédit, parce que le prêteur s'engage sur une limite ouverte. Les prêteurs en ligne acceptent plus de prêts personnels pour un crédit moyen, à des taux bien plus élevés. Connaissez vos fourchettes de cotes de crédit avant de faire une demande.
À lire aussi

Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.